Hier sammle ich die Verfahren und Kennzahlen, mit denen ich arbeite, jeweils als eigenständigen Fachbeitrag mit Formel und Rechenbeispiel. 5 Themenblöcke: die Bestellpolitiken aus der Disposition, die Kennzahlen des Lagers, die Wirkung des Bestands in der Bilanz, die Beschaffung und die Inventur.
Der Ratgeber wächst mit jedem Beitrag. Wenn Sie nicht wissen, wo Sie anfangen sollen, beginnen Sie mit der Übersicht Bestandsmanagement: gebundenes Kapital im Lager senken. Dort steht, wie die einzelnen Stellschrauben zusammenhängen. Zu 4 Verfahren gibt es außerdem kostenlose Vorlagen mit den Rechenbeispielen aus dem Ratgeber, gesammelt unter Excel-Vorlagen.
Wann wird bestellt, wie viel wird bestellt und wie viel Reserve trägt das Risiko. Die Verfahren und Kennzahlen, die den Bestand im Tagesgeschäft bestimmen.
Grundlagen
Was Disposition in der Materialwirtschaft heißt, welche Verfahren es gibt, welche Parameter im ERP stehen und woran Sie eine gute Disposition erkennen. Mit 3 Übungsaufgaben.
Vorgehen
In welcher Reihenfolge Sie vorgehen und warum sie nicht beliebig ist. 4 Stufen von der Datenprüfung bis zur Wirkungskontrolle, jede mit dem Verweis auf die passende Rechnung.
Analyse
Das Vorgehen in 6 Schritten, ein durchgerechnetes Beispiel mit 10 Artikeln, die Kombination mit der XYZ-Analyse und 3 Übungsaufgaben mit Lösung.
Analyse
Der Variationskoeffizient Schritt für Schritt, ein Beispiel mit 4 Artikeln, die Saisonfalle, der Einfluss der Periodenlänge und der Anschluss an den Sicherheitsbestand. Mit 3 Übungsaufgaben.
Methode
Die 3 Verfahren der Bedarfsermittlung, Stücklistenauflösung, gleitender Durchschnitt gegen exponentielle Glättung, vom Brutto- zum Nettobedarf und die Wirkung des Prognosefehlers auf den Bestand. Mit 3 Übungsaufgaben.
Bestellpolitik
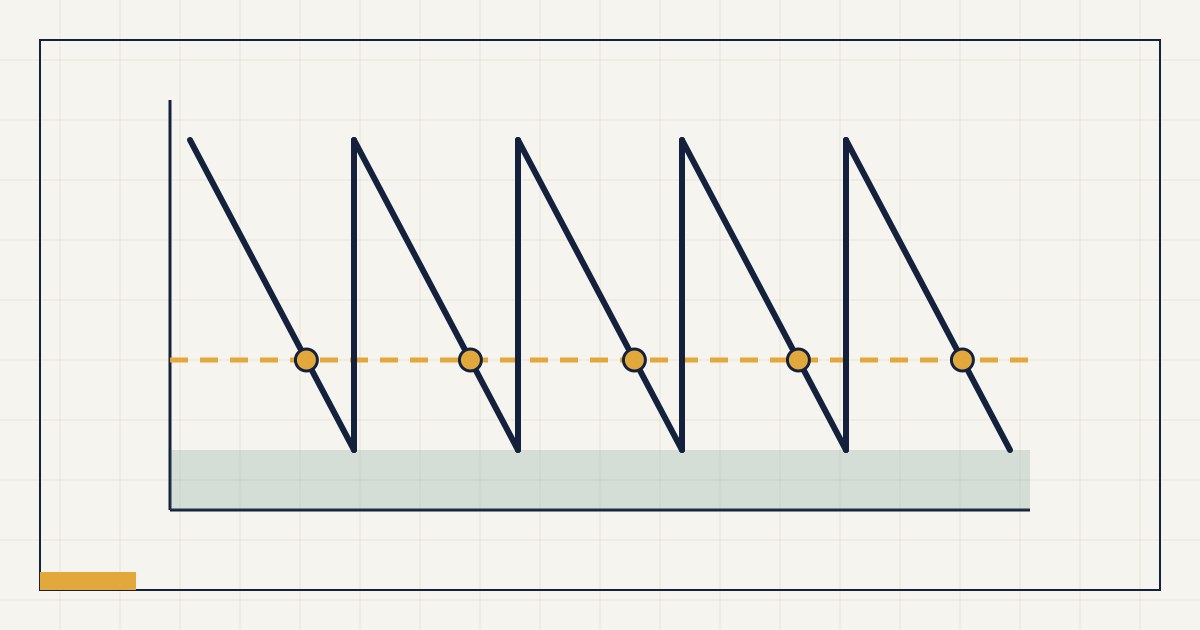
Wie der Bestellpunkt entsteht, wie Sie ihn berechnen und wann sich das Auffüllen bis zu einem Zielbestand lohnt. Mit Formel und durchgerechnetem Beispiel.
Bestellpolitik
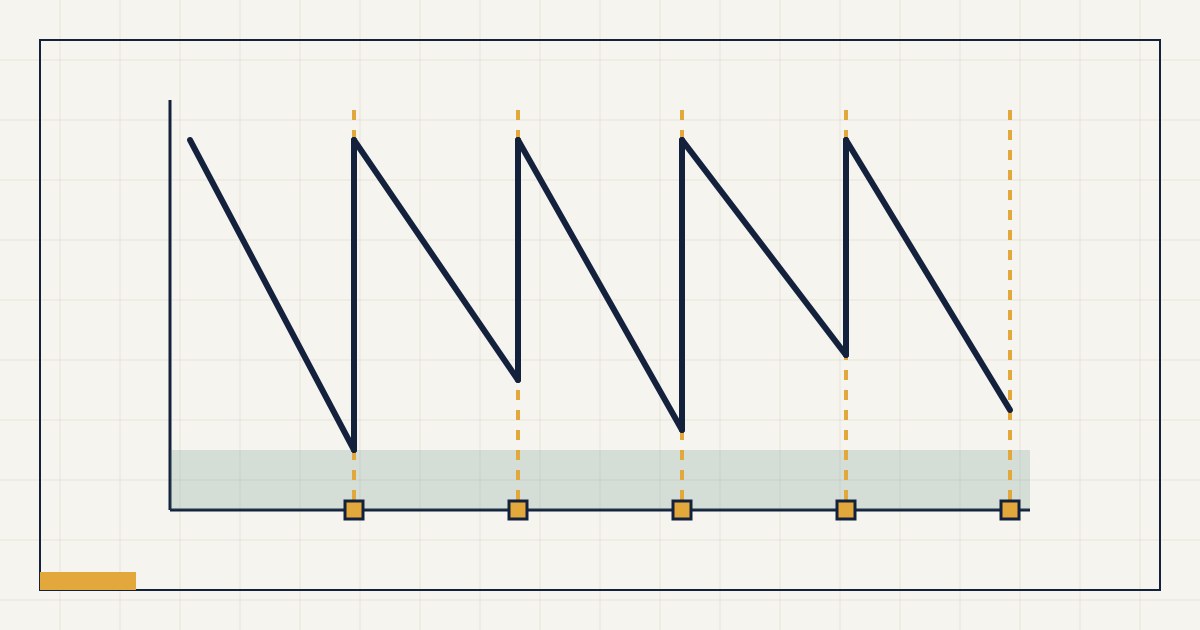
Der feste Takt statt der Bestandsschwelle. Wie Sie den Zielbestand berechnen, was das Prüfintervall an Sicherheitsbestand kostet und wann sich der Rhythmus lohnt.
Kennzahl
Die Zeit von der Bedarfserkennung bis zur Verfügbarkeit im Lager: Bestandteile, Formel, Messung im ERP, Mittelwert und Streuung und die Wirkung auf Meldebestand und Sicherheitsbestand. Mit 3 Übungsaufgaben.
Kennzahl
Die Formel aus Tagesverbrauch und Sicherheitszeit, 3 durchgerechnete Beispiele, die Abgrenzung zu Sicherheitsbestand, Meldebestand und Höchstbestand und der eiserne Bestand. Mit 4 Übungsaufgaben.
Kennzahl
Die Kennzahl hinter der Bestellauslösung. Woher die 3 Eingangsgrößen kommen, welche Fehler typisch sind und wie der Wert im Warenwirtschaftssystem gepflegt gehört.
Kennzahl
Die Formel für Bestellpunkt- und Bestellrhythmusverfahren, der Unterschied zwischen Zielbestand und physischem Spitzenbestand, die Suche nach Überbestand und die Grenzen durch Platz und Haltbarkeit. Mit 4 Übungsaufgaben.
Kennzahl
Die Reserve für das, was die Planung nicht weiß. Mit Formel, Servicegrad-Tabelle, der Unterscheidung von Alpha und Beta und dem oft unterschätzten Einfluss der Wiederbeschaffungszeit.
Analyse
Überbestand und Ladenhüter unterscheiden, mit Reichweite und Höchstbestand finden, die Kosten mit dem Lagerkostensatz rechnen und je Artikel entscheiden, ob Verbrauch oder Abverkauf günstiger ist. Mit 3 Übungsaufgaben.
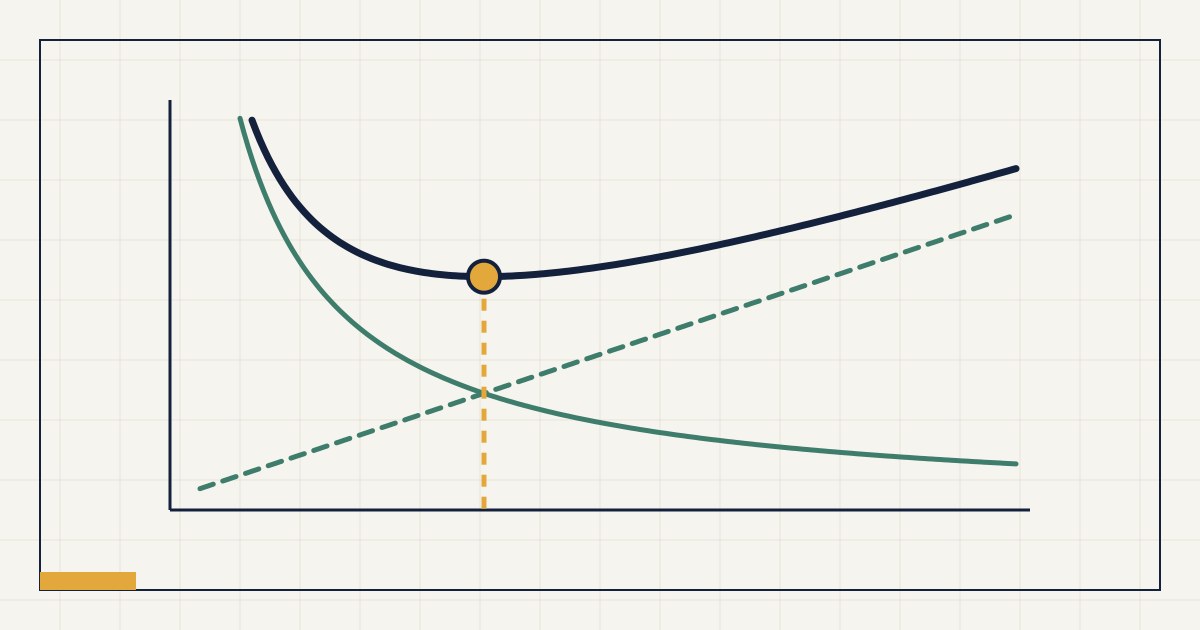
Bestellmenge
Die Andler-Formel, die 4 Größen dahinter und die Frage, warum der Lagerkostensatz über das Ergebnis entscheidet. Mit Beispielrechnung und den Grenzen der Formel.
Herleitung
Woher die Formel kommt, wie sie sich aus der Gesamtkostenfunktion ableiten lässt, welche 5 Annahmen sie braucht und welche Erweiterungen diese lockern.
Der Überblick über die Verfahren, den Materialfluss und die Einordnung der einzelnen Größen in mein Vorgehen.
Wie viel Bestand ein Lager hält, wie schnell er sich erneuert, was er kostet und ob er seinen Zweck erfüllt. Die Kennzahlen mit Formel, Beispiel und den typischen Fehlern beim Messen.
Übersicht
Alle wichtigen Lagerkennzahlen mit Formel, an einem Beispielbetrieb durchgerechnet. Mit dem Unterschied zwischen Lagerdauer und Reichweite, den Zielkonflikten und 3 Übungsaufgaben.
Kennzahl
Die Formeln mit 2, 5 und 13 Stichtagen, ein Jahresverlauf, bei dem sie 22 Tage Lagerdauer auseinanderliegen, und der Vergleich mit dem rechnerischen Bestand, der Überbestand sichtbar macht.
Kennzahl
Die Formel mit Wareneinsatz und mit Menge, die Lagerdauer als Gegenstück und die ABC-Zerlegung, die zeigt, warum ein Gesamtwert von 5 wenig über das Lager aussagt.
Kennzahl
Die Formel für die Reichweite in Tagen, statische und dynamische Reichweite, die Abgrenzung zu Lagerdauer und Umschlag und die Ziel-Reichweite je Artikelklasse als Steuergröße. Mit 3 Übungsaufgaben.
Kostenrechnung
Was ein Lager im Jahr kostet, wie sich die Kosten erfassen lassen und welcher Teil davon bei sinkendem Bestand wirklich entfällt. Mit Beispielrechnung und Kennzahlen je Stellplatz.
Kennzahl
Die Größe, an der jede Bestellmengenrechnung hängt. Woraus der Satz besteht, woher jede Zahl kommt und wie sich die Kapitalbindungskosten aus der Finanzierungsstruktur herleiten lassen.
Was der Bestand im Abschluss anrichtet. Die Kennzahlen, mit denen sich die Wirkung einer Bestandsentscheidung in Euro ausdrücken lässt.
Kennzahl
Working Capital als Bilanzgröße: 3 Definitionen, die Berechnung aus der Bilanz, die 3 Stellhebel und der Unterschied zwischen echter Optimierung und Kennzahlenkosmetik.
Kennzahl
Die Zeitspanne zwischen dem Geld an den Lieferanten und dem Geld vom Kunden. Mit den 3 Bestandteilen, einer Beispielrechnung und der Frage, welcher Teil sich wirklich steuern lässt.
Bilanz
Was zum Umlaufvermögen gehört, die Gliederung nach § 266 HGB, die Bewertung nach § 253 HGB, die 3 Liquiditätsgrade und warum ein hoher Vorratsanteil die Liquidität schlechter aussehen lässt, als die Summe verspricht.
Kennzahl
Die 3 Liquiditätsgrade mit Formel, Richtwerten und den englischen Namen Cash, Quick und Current Ratio. Dazu, warum Vorräte den 3. Grad gut aussehen lassen, und 3 Übungsaufgaben.
Planung
Aufbau und Zeilen eines Liquiditätsplans, ein 12-Monats-Plan für einen profitablen Betrieb, der im Juli trotzdem ins Minus rutscht, und die Rolle des Bestands als größte planbare Auszahlung. Mit 3 Übungsaufgaben.
Kennzahl
Wie viel Kapital wie lange gebunden ist und was das in Euro kostet. Mit der Formel für die Kapitalbindungskosten und einem Auftrag, der durch alle Phasen gerechnet wird.
Kennzahl
Die Formel aus Anfangsbestand, Einkauf und Endbestand, ein durchgerechnetes Beispiel mit Bezugskosten und Rücksendungen, Wareneinsatzquote, Rohertrag und Kalkulationsaufschlag. Mit 3 Übungsaufgaben.
Kennzahl
Wie viel Geld das laufende Geschäft tatsächlich einbringt. Mit dem Schema der indirekten Methode, einer Beispielrechnung und der Frage, warum Bestand im Cashflow auftaucht, aber nicht im Gewinn.
Finanzierung
Der Lieferantenkredit als Finanzierung über das Zahlungsziel: die Kosten des Skontoverzichts als Jahreszins, Faustformel und genaue Formel, der Vergleich mit dem Kontokorrentkredit und die Wirkung auf DPO, Cash Conversion Cycle und Lager. Mit 3 Übungsaufgaben.
Rechner
Skonto berechnen mit Skontobetrag, Zahlbetrag, Umsatzsteuer-Korrektur, Rückrechnung, Vergleich mit dem Rabatt und Jahreszins, dazu ein Rechner zum Ausfüllen. Mit 3 Übungsaufgaben.
Warum B- und C-Teile den größeren Hebel haben als die A-Teile und wie sich eine Kalibrierung auf den operativen Cashflow auswirkt.
Die Übersicht über alle 6 Stellschrauben, von der Bestellpolitik bis zur Datenqualität, mit der Brücke von der Disposition zur Bilanz.
Wie Ware ins Lager kommt und wer den Bestand trägt. Beschaffungskonzepte und ihre Wirkung auf Kapitalbindung und Lieferfähigkeit.
Beschaffungskonzept
Wie Ware beim Kunden liegt und dem Lieferanten gehört, was das für Bilanz und Kapitalbindung bedeutet, was § 6b UStG im Wortlaut verlangt und bis zu welchem Preisaufschlag sich das Modell rechnet.
Beschaffungskonzept
Das Prinzip aus dem Toyota-Produktionssystem, die Voraussetzungen, ein Kostenvergleich zwischen monatlicher und täglicher Lieferung und die Rechnung, ab welchen Abrufkosten Just in Time sich trägt. Mit 3 Übungsaufgaben.
Lieferkette
Warum Bestellungen stärker schwanken als der Verbrauch, ein Rechenbeispiel über 3 Stufen, die 4 Ursachen nach Lee, Padmanabhan und Whang und was ein einzelner Betrieb dagegen tun kann. Mit 3 Übungsaufgaben.
Methode
Die 7 Phasen des Lieferantenmanagements aus Sicht von Bestand und Cashflow, die Einordnung nach Volumen und Risiko, Single, Dual und Multiple Sourcing mit Beispielrechnungen und das Kennzahlen-Set. Mit 3 Übungsaufgaben.
Methode
Die Kriterien einer Lieferantenbewertung, Liefertreue und Streuung der Wiederbeschaffungszeit als Formeln, ein Scoring-Modell mit Gewichtung und die Kosten eines unzuverlässigen Lieferanten im Sicherheitsbestand. Mit 3 Übungsaufgaben.
Kennzahl
Mindestbestellmenge und MOQ erklärt, die Abgrenzung zum Mindestauftragswert, die Kosten über dem Optimum mit Beispielrechnung, der zulässige Preisaufschlag und der Umgang mit Rahmenvertrag, Bündelung und Konsignationslager. Mit 3 Übungsaufgaben.
Entscheidung
Eigenfertigung oder Fremdbezug mit relevanten Kosten, Engpass, kritischer Menge und Kapitalbindung entscheiden und durchrechnen. Mit 3 Übungsaufgaben.
Wie der Bestand gezählt und bewertet wird und warum die Genauigkeit dieser Zahlen über jede weitere Rechnung entscheidet.
Übersicht
Die gesetzliche Pflicht nach HGB im Wortlaut, die 4 Inventurverfahren mit Fortschreibung und Rückrechnung, der Ablauf in 7 Schritten und der Umgang mit Inventurdifferenzen. Mit 3 Übungsaufgaben.
Inventurverfahren
Die Voraussetzungen nach § 241 Absatz 2 HGB und den amtlichen Hinweisen zum Steuerrecht, der Ablauf in 6 Schritten, ein Zählplan mit Rechnung und Zählanlässe, die der Disposition helfen. Mit 3 Übungsaufgaben.
Verfahren
§ 241 Absatz 1 HGB im Wortlaut, die Voraussetzungen, freie und gebundene Hochrechnung, die Schichtung nach Wert, der Ablauf in 6 Schritten und 3 Beispielrechnungen. Mit 3 Übungsaufgaben.
Bewertung
Strenges und gemildertes Niederstwertprinzip im Wortlaut von § 253 HGB, der beizulegende Wert bei Vorräten, die Teilwertabschreibung nach § 6 EStG und was eine Abwertung an Bestand und Kennzahlen ändert. Mit 3 Übungsaufgaben.
Bewertung
FIFO im Lager und als Bewertungsverfahren nach § 256 HGB, die Abgrenzung zu LIFO und FEFO, der Vergleich mit dem gleitenden Durchschnitt in einer Beispielrechnung und die Frage, was steuerlich gilt. Mit 3 Übungsaufgaben.
In einem unverbindlichen Erstgespräch schauen wir gemeinsam auf Ihre Bestandsdaten und klären, welcher Teil davon sich in Cashflow zurückverwandeln lässt.
Erstgespräch anfragenOder direkt anrufen: +49 163 9217932