Working Capital und Bilanzwirkung

Umlaufvermögen: was dazugehört und was es über die Liquidität sagt

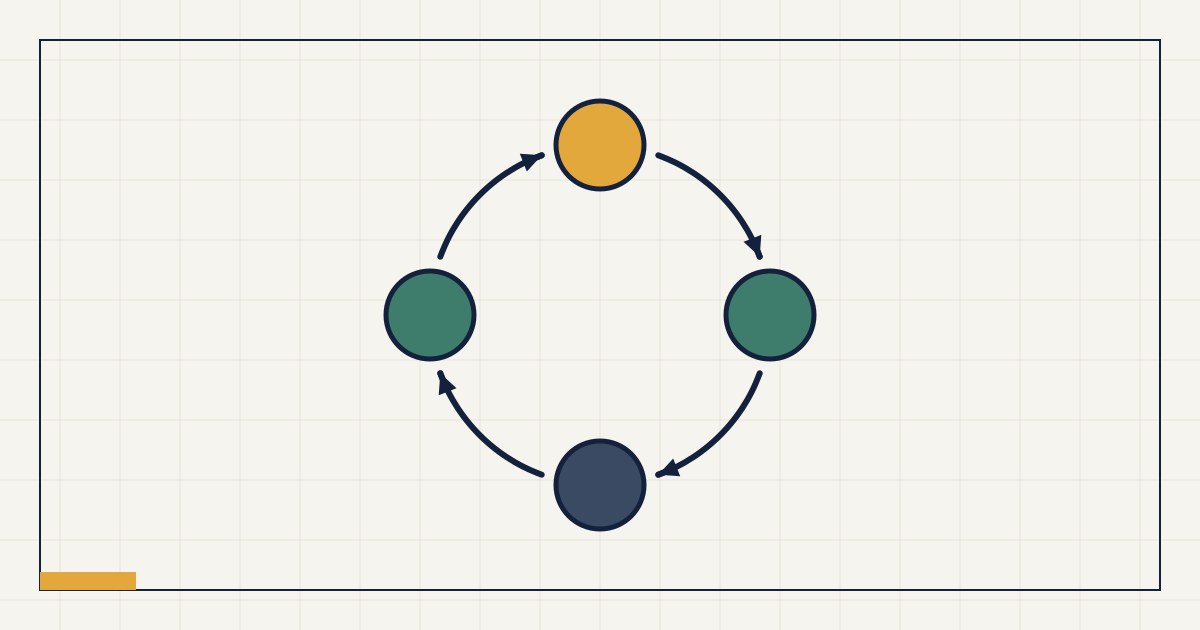
Abstrakte Grafik: Kreislauf aus vier Stationen vom Geld über Material und Ware zur Forderung

Das Umlaufvermögen umfasst die Vermögensgegenstände, die nicht dazu bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen. Nach § 266 HGB sind das Vorräte, Forderungen und sonstige Vermögensgegenstände, Wertpapiere und liquide Mittel. Es ist der Teil des Vermögens, der sich im laufenden Geschäft in Geld verwandeln soll.

Diese Seite erklärt, was zum Umlaufvermögen gehört, wie es in der Bilanz gegliedert und bewertet wird und wie es sich berechnen lässt, eng am Wortlaut der Vorschriften. Danach geht es um die Frage, die für ein Unternehmen mit Lager die wichtigste ist: Wie schnell lässt sich das Umlaufvermögen tatsächlich in Geld verwandeln? Die Antwort hängt davon ab, wie groß der Anteil der Vorräte ist. Am Ende stehen 3 Übungsaufgaben mit Lösungsweg.

Hinweis: Diese Seite erklärt Begriffe und Zusammenhänge. Sie ist keine Steuer- oder Rechtsberatung. Die zitierten Vorschriften entsprechen dem Stand bei gesetze-im-internet.de am 29.09.2026.

Was ist Umlaufvermögen?

Umlaufvermögen sind Vermögensgegenstände, die im Unternehmen nur vorübergehend gehalten werden. Sie werden verbraucht, verarbeitet, verkauft oder eingezogen und verwandeln sich dabei immer wieder in Geld. Daher kommt der Name: Das Vermögen läuft um.

Der Kreislauf ist in einem Unternehmen mit Lager gut zu sehen. Mit Geld wird Material gekauft, aus Material werden Erzeugnisse, Erzeugnisse werden verkauft, aus dem Verkauf entsteht eine Forderung, und die Forderung wird zu Geld, sobald der Kunde zahlt. Jeder dieser Zustände ist Umlaufvermögen. Anlagevermögen wie Gebäude oder Maschinen bleibt dagegen im Unternehmen und ermöglicht diesen Kreislauf, ohne selbst Teil davon zu sein.

Das Handelsgesetzbuch definiert das Umlaufvermögen nicht ausdrücklich. § 247 Absatz 1 HGB verlangt, Anlage- und Umlaufvermögen in der Bilanz gesondert auszuweisen, und § 247 Absatz 2 HGB bestimmt, was zum Anlagevermögen gehört: nur die Gegenstände, die bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen. Im Umkehrschluss gehört zum Umlaufvermögen, was diese Bestimmung nicht hat. Was im Einzelnen darunter fällt, zeigt die Gliederung in § 266 HGB.

Für die Steuerung eines Unternehmens ist das Umlaufvermögen aus einem Grund wichtig: Es muss finanziert werden. Jeder Euro, der in Vorräten oder offenen Forderungen steckt, fehlt in der Kasse, bis er wieder zu Geld geworden ist. Wie schnell das geschieht, bestimmt die Liquidität, und die hängt stärker von der Zusammensetzung des Umlaufvermögens ab als von seiner Summe.

Was gehört zum Umlaufvermögen?

§ 266 Absatz 2 HGB gliedert das Umlaufvermögen unter Buchstabe B in 4 Gruppen: I. Vorräte, II. Forderungen und sonstige Vermögensgegenstände, III. Wertpapiere, IV. Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks.

Gliederung nach § 266 Absatz 2 HGB

B. Umlaufvermögen

I. Vorräte
1. Roh-, Hilfs- und Betriebsstoffe
2. unfertige Erzeugnisse, unfertige Leistungen
3. fertige Erzeugnisse und Waren
4. geleistete Anzahlungen

II. Forderungen und sonstige Vermögensgegenstände
1. Forderungen aus Lieferungen und Leistungen
2. Forderungen gegen verbundene Unternehmen
3. Forderungen gegen Unternehmen, mit denen ein Beteiligungsverhältnis besteht
4. sonstige Vermögensgegenstände

III. Wertpapiere
1. Anteile an verbundenen Unternehmen
2. sonstige Wertpapiere

IV. Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks

Diese ausführliche Gliederung müssen nach § 266 Absatz 1 HGB mittelgroße und große Kapitalgesellschaften einhalten. Kleine Kapitalgesellschaften dürfen eine verkürzte Bilanz aufstellen, in der nur die Posten mit Buchstaben und römischen Zahlen erscheinen. Für das Umlaufvermögen heißt das: Vorräte, Forderungen, Wertpapiere und liquide Mittel stehen dort je als ein Betrag. Kleinstkapitalgesellschaften brauchen nach demselben Absatz nur die Posten mit Buchstaben aufzunehmen, dort erscheint das Umlaufvermögen als eine einzige Zahl.

Vorräte sind in Industrie und Handel meist der größte und der am schwersten zu bewegende Posten. Er umfasst alles vom Rohstoff bis zur fertigen Ware, dazu Anzahlungen, die für Vorräte an Lieferanten geleistet wurden. Forderungen aus Lieferungen und Leistungen sind Beträge, die Kunden für bereits erbrachte Leistungen noch schulden. Sonstige Vermögensgegenstände sind ein Sammelposten, etwa für Steuererstattungsansprüche oder Darlehen an Mitarbeiter. Wertpapiere im Umlaufvermögen sind solche, die nicht dauerhaft gehalten werden sollen. Liquide Mittel sind das Geld selbst, in bar oder auf dem Konto.

Wie grenzt man Umlaufvermögen vom Anlagevermögen ab?

Maßgeblich ist die Zweckbestimmung. Nach § 247 Absatz 2 HGB gehört zum Anlagevermögen nur, was bestimmt ist, dauernd dem Geschäftsbetrieb zu dienen. Derselbe Gegenstand kann deshalb in einem Unternehmen Anlagevermögen und in einem anderen Umlaufvermögen sein.

Ein Gabelstapler ist beim Unternehmen, das ihn im eigenen Lager einsetzt, Anlagevermögen. Beim Händler, der ihn verkaufen will, ist er Ware und damit Umlaufvermögen. Dasselbe gilt für Grundstücke, Fahrzeuge oder Computer. Die Art des Gegenstands entscheidet nichts, entscheidend ist, wozu er im jeweiligen Unternehmen bestimmt ist.

Für ein Unternehmen mit Lager gibt es 2 typische Grenzfälle. Der eine sind Ersatzteile für die eigenen Anlagen. Sie liegen im Lager wie andere Vorräte, dienen aber dem Erhalt des Anlagevermögens. Wie sie zuzuordnen sind, hängt vom Einzelfall ab und gehört mit dem Abschlussprüfer oder der Steuerberatung geklärt. Der andere sind Werkzeuge und Vorrichtungen, die für einen bestimmten Auftrag gebaut und mit ihm verkauft werden. Sie gehören dann in der Regel zu den Vorräten dieses Auftrags und nicht zu den Maschinen, mit denen gefertigt wird.

Die Zuordnung ist mehr als eine Formalie. Anlage- und Umlaufvermögen werden unterschiedlich bewertet, und sie fließen unterschiedlich in Kennzahlen ein. Ein Ersatzteillager, das im Umlaufvermögen steht, erhöht die Vorräte und verlängert rechnerisch die Lagerdauer, ohne dass es je verkauft werden soll.

Wie wird Umlaufvermögen bewertet?

Grundsätzlich höchstens zu Anschaffungs- oder Herstellungskosten. Liegt der Wert am Abschlussstichtag darunter, muss nach § 253 Absatz 4 HGB auf den niedrigeren Wert abgeschrieben werden. Fallen die Gründe dafür später weg, darf der niedrigere Wert nach § 253 Absatz 5 HGB nicht beibehalten werden.

Der Wortlaut von § 253 Absatz 4 HGB hat 2 Sätze. Satz 1: Bei Vermögensgegenständen des Umlaufvermögens sind Abschreibungen vorzunehmen, um diese mit einem niedrigeren Wert anzusetzen, der sich aus einem Börsen- oder Marktpreis am Abschlussstichtag ergibt. Satz 2: Ist ein solcher Preis nicht festzustellen und übersteigen die Anschaffungs- oder Herstellungskosten den Wert, der den Vermögensgegenständen am Abschlussstichtag beizulegen ist, so ist auf diesen Wert abzuschreiben.

In der Fachsprache heißt das strenges Niederstwertprinzip, ein Begriff, der selbst nicht im Gesetz steht. Streng ist es, weil die Abschreibung Pflicht ist, sobald der Wert am Stichtag unter den Anschaffungskosten liegt, gleich ob die Minderung voraussichtlich dauerhaft ist. Beim Anlagevermögen ist das nach § 253 Absatz 3 HGB anders geregelt.

Für das Lager hat das eine praktische Folge. Ware, die sich nur noch unter dem Einstandspreis verkaufen lässt, und Ware, die seit Langem nicht mehr bewegt wurde, müssen auf ihren niedrigeren Wert abgeschrieben werden. Die Abschreibung mindert den Gewinn im Jahr, in dem sie gebucht wird, und sie macht sichtbar, was ein Ladenhüter tatsächlich gekostet hat. Wie Vorräte gezählt und bewertet werden, steht unter Inventur.

Wie berechnet man das Umlaufvermögen?

Man addiert die 4 Gruppen aus der Bilanz: Vorräte, Forderungen und sonstige Vermögensgegenstände, Wertpapiere des Umlaufvermögens und liquide Mittel. Wer nur die Bilanzsumme und das Anlagevermögen kennt, erhält es, indem er von der Bilanzsumme das Anlagevermögen und die übrigen Aktivposten C bis E abzieht: Rechnungsabgrenzungsposten, aktive latente Steuern und den aktiven Unterschiedsbetrag aus der Vermögensverrechnung.

Formel

Umlaufvermögen = Vorräte + Forderungen und sonstige Vermögensgegenstände + Wertpapiere + liquide Mittel

Beispiel: der Musterbetrieb

Vorräte: 1.440.000 Euro
Forderungen aus L. u. L.: 1.480.000 Euro
sonstige Vermögensgegenstände: 110.000 Euro
Wertpapiere: 0 Euro
liquide Mittel: 350.000 Euro

Umlaufvermögen = 3.380.000 Euro
davon Vorräte: 1.440.000 ÷ 3.380.000 ≈ 42,6 %

Es sind dieselben erfundenen Zahlen wie auf der Seite zum Working Capital, damit sich die Rechnungen vergleichen lassen. Dort erscheint das Umlaufvermögen als Brutto Working Capital.

Aus dem Umlaufvermögen leiten sich mehrere Kennzahlen ab. Die bekannteste ist das Working Capital, also Umlaufvermögen minus kurzfristige Verbindlichkeiten. Im Musterbetrieb sind das bei 1.170.000 Euro kurzfristigen Verbindlichkeiten 2.210.000 Euro. Eine weitere ist die Umlaufintensität, der Anteil des Umlaufvermögens an der Bilanzsumme. Bei einer angenommenen Bilanzsumme von 5.200.000 Euro läge sie im Musterbetrieb bei 65 Prozent. Eine hohe Umlaufintensität ist typisch für Handel und Unternehmen mit großem Lager, eine niedrige für anlagenintensive Branchen.

Für Vergleiche zwischen 2 Stichtagen ist Vorsicht geboten. Das Umlaufvermögen ist eine Stichtagsgröße, und der Bilanzstichtag fällt in vielen Betrieben bewusst in eine Phase niedriger Bestände. Wie stark sich ein einzelner Stichtag vom Jahresdurchschnitt unterscheiden kann, zeigt die Seite zum durchschnittlichen Lagerbestand.

Was sagen die Liquiditätsgrade über das Umlaufvermögen?

Die 3 Liquiditätsgrade setzen Teile des Umlaufvermögens ins Verhältnis zu den kurzfristigen Verbindlichkeiten. Der 1. Grad nimmt nur die liquiden Mittel, der 2. Grad zusätzlich die kurzfristigen Forderungen, der 3. Grad das gesamte Umlaufvermögen einschließlich der Vorräte.

Formeln

Liquidität 1. Grades = liquide Mittel ÷ kurzfristige Verbindlichkeiten × 100

Liquidität 2. Grades = (liquide Mittel + kurzfristige Forderungen) ÷ kurzfristige Verbindlichkeiten × 100

Liquidität 3. Grades = Umlaufvermögen ÷ kurzfristige Verbindlichkeiten × 100

Beispiel: der Musterbetrieb

kurzfristige Verbindlichkeiten: 1.170.000 Euro

1. Grad: 350.000 ÷ 1.170.000 ≈ 29,9 %
2. Grad: (350.000 + 1.480.000 + 110.000) ÷ 1.170.000 ≈ 165,8 %
3. Grad: 3.380.000 ÷ 1.170.000 ≈ 288,9 %

Im 2. Grad sind hier die Forderungen aus Lieferungen und Leistungen und die sonstigen Vermögensgegenstände als kurzfristig angenommen. Die Abgrenzung wird in der Literatur und in der Praxis nicht einheitlich gehandhabt, deshalb gehört sie zu jeder Angabe dazu.

Die 3 Werte beantworten 3 verschiedene Fragen. Der 1. Grad zeigt, welcher Teil der kurzfristigen Schulden sofort aus dem vorhandenen Geld bezahlt werden könnte. Der 2. Grad zeigt, ob das zusammen mit den Forderungen gelingt, die in den nächsten Wochen eingehen. Der 3. Grad zeigt, ob das gesamte Umlaufvermögen die kurzfristigen Schulden deckt, auch wenn dafür Vorräte erst verkauft werden müssen.

Alle 3 Kennzahlen sind Stichtagsgrößen aus der Bilanz. Sie sagen nichts darüber, wann die Verbindlichkeiten fällig werden und wann die Forderungen tatsächlich eingehen. Diese Frage beantwortet erst ein Plan der Ein- und Auszahlungen über die kommenden Monate, wie er unter Liquiditätsplanung beschrieben ist.

Warum der Anteil der Vorräte am Umlaufvermögen zählt

Vorräte sind der am langsamsten liquidierbare Teil des Umlaufvermögens. Sie müssen erst verkauft und dann bezahlt werden, bevor aus ihnen Geld wird. Ein hoher Vorratsanteil lässt die Liquidität 3. Grades gut aussehen und verdeckt, wie wenig davon kurzfristig verfügbar ist.

Im Musterbetrieb liegt die Liquidität 3. Grades bei fast 289 Prozent. Das klingt nach reichlich Deckung. Nimmt man die Vorräte heraus, bleibt die Liquidität 2. Grades mit rund 166 Prozent, und im 1. Grad sind es knapp 30 Prozent. Der Abstand zwischen dem 2. und dem 3. Grad ist genau der Vorratsbestand. Er zeigt, wie viel der scheinbaren Deckung davon abhängt, dass Ware verkauft wird.

Wie lange das dauert, zeigt die Lagerdauer. Bei 73 Tagen im Musterbetrieb liegt jeder Euro in den Vorräten im Durchschnitt knapp 2,5 Monate, bevor er zur Forderung wird, und dann noch einmal die Forderungslaufzeit, bis er als Geld ankommt. Die Verbindlichkeiten warten nicht so lange. Wie die Lagerdauer entsteht, steht unter Lagerumschlagshäufigkeit, wie sie mit Forderungen und Lieferantenzielen zusammenwirkt, unter Cash Conversion Cycle.

Beispiel: 300.000 Euro weniger Vorräte

Vorräte: 1.440.000 → 1.140.000 Euro
liquide Mittel: 350.000 → 650.000 Euro
Umlaufvermögen: unverändert 3.380.000 Euro

Liquidität 1. Grades:
650.000 ÷ 1.170.000 ≈ 55,6 % statt 29,9 %
Liquidität 3. Grades: unverändert 288,9 %

Vereinfachte Annahme: Der Bestandsabbau fließt vollständig als Geld zurück, und sonst ändert sich nichts.

Die Summe bleibt gleich, die Liquidität ändert sich erheblich. Ein Bestandsabbau verschiebt Umlaufvermögen vom langsamsten in den schnellsten Posten. Die Liquidität 3. Grades bemerkt davon nichts, die Liquidität 1. Grades fast verdoppelt sich. Wer das Umlaufvermögen nur als Summe betrachtet, übersieht den wichtigsten Effekt.

Für die Steuerung folgt daraus, den Vorratsanteil als eigene Kennzahl zu beobachten. Steigt er über mehrere Stichtage, obwohl der Umsatz gleich bleibt, wächst ein Teil des Umlaufvermögens, der erst verkauft werden muss, bevor er zur Liquidität beiträgt. Welcher Teil der Vorräte rechnerisch begründet ist und welcher nicht, lässt sich je Artikel ermitteln. Die Grundlagen dazu stehen unter Kapitalbindung berechnen.

Wie viel Ihrer Vorräte ist rechnerisch begründet? In der Cashflow-Beratung stelle ich Ihre Bestandsparameter auf ein hergeleitetes Niveau um und begleite die Umstellung, bis sich die Wirkung in Reichweite und Kapitalbindung nachweisen lässt.
Wie hängen Umlaufvermögen und Cashflow zusammen?

Steigt das Umlaufvermögen ohne die liquiden Mittel, sinkt der operative Cashflow um denselben Betrag. Mehr Vorräte und mehr Forderungen binden Geld, das im Gewinn noch enthalten ist. Sinken sie, fließt Geld zurück, ohne dass der Gewinn steigt.

In der indirekten Berechnung des operativen Cashflows erscheint das als eigene Zeile: Die Veränderung des Working Capital wird vom Jahresergebnis abgezogen oder dazugezählt. Ein Unternehmen, das Gewinn macht und gleichzeitig seine Vorräte aufstockt, kann deshalb weniger Geld in der Kasse haben als im Vorjahr. Wie diese Rechnung im Einzelnen aufgebaut ist, steht unter operativer Cashflow.

Umgekehrt ist ein sinkendes Umlaufvermögen nicht automatisch ein gutes Zeichen. Es kann aus einem geordneten Bestandsabbau kommen oder aus einem Umsatzeinbruch, bei dem Forderungen und Vorräte schrumpfen, weil weniger verkauft wird. Erst der Vergleich mit dem Umsatz und mit der Lieferfähigkeit zeigt, welcher Fall vorliegt.

Innerhalb des Umlaufvermögens ist der Vorratsbestand der Teil, über den ein Unternehmen allein entscheiden kann. Forderungen hängen am Zahlungsverhalten der Kunden, liquide Mittel sind das Ergebnis aller übrigen Bewegungen. Die Bestandshöhe dagegen ergibt sich aus Bestellpolitik, Sicherheitsbestand und Bestellmenge, und die lassen sich herleiten. Die Übersicht dazu gibt die Seite zum Working Capital Management.

Übungsaufgaben mit Lösung

3 Aufgaben zu Berechnung, Liquiditätsgraden und Zuordnung.

Übungsaufgabe 1

Umlaufvermögen aus der Bilanz

Aufgabe: Ein Großhändler weist aus: Grundstücke 400.000 Euro, Betriebs- und Geschäftsausstattung 150.000 Euro, Waren 620.000 Euro, Forderungen aus Lieferungen und Leistungen 380.000 Euro, sonstige Vermögensgegenstände 40.000 Euro, Bankguthaben 160.000 Euro. Wie hoch ist das Umlaufvermögen, und wie hoch ist der Anteil der Vorräte daran?

Lösung:

Umlaufvermögen = 620.000 + 380.000 + 40.000 + 160.000 = 1.200.000 Euro
Anteil Vorräte = 620.000 ÷ 1.200.000 × 100 ≈ 51,7 %

Ergebnis: Das Umlaufvermögen beträgt 1.200.000 Euro, gut die Hälfte davon sind Vorräte. Grundstücke und Geschäftsausstattung gehören zum Anlagevermögen, weil sie dauernd dem Geschäftsbetrieb dienen sollen.

Übungsaufgabe 2

Die 3 Liquiditätsgrade

Aufgabe: Wie Aufgabe 1. Die kurzfristigen Verbindlichkeiten betragen 500.000 Euro. Forderungen und sonstige Vermögensgegenstände gelten als kurzfristig. Berechnen Sie die 3 Liquiditätsgrade.

Lösung:

1. Grad: 160.000 ÷ 500.000 × 100 = 32 %
2. Grad: (160.000 + 380.000 + 40.000) ÷ 500.000 × 100 = 116 %
3. Grad: 1.200.000 ÷ 500.000 × 100 = 240 %

Ergebnis: Der 3. Grad liegt bei 240 Prozent, der 2. Grad nur bei 116 Prozent. Der Unterschied von 124 Prozentpunkten sind die Vorräte. Ohne Verkauf von Ware wären die kurzfristigen Schulden zwar gedeckt, aber nur knapp.

Übungsaufgabe 3

Anlage- oder Umlaufvermögen

Aufgabe: Ordnen Sie zu: ein Lieferwagen bei einem Fahrzeughändler, der ihn verkaufen will; derselbe Lieferwagen bei einem Großhändler, der damit ausliefert; ein Regalsystem im eigenen Lager; eine Rechnung an einen Kunden, die in 30 Tagen fällig ist.

Lösung:

Lieferwagen beim Fahrzeughändler: Umlaufvermögen, Ware
Lieferwagen beim Großhändler: Anlagevermögen
Regalsystem: Anlagevermögen
Rechnung an Kunden: Umlaufvermögen, Forderung aus L. u. L.

Ergebnis: Entscheidend ist die Zweckbestimmung nach § 247 Absatz 2 HGB. Der Lieferwagen ist beim Händler zum Verkauf bestimmt, beim Großhändler dient er dauernd dem Geschäftsbetrieb.

Häufige Fragen zum Umlaufvermögen

Was gehört zum Umlaufvermögen?

Nach § 266 Absatz 2 HGB 4 Gruppen: Vorräte, Forderungen und sonstige Vermögensgegenstände, Wertpapiere sowie Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks. Zu den Vorräten zählen Roh-, Hilfs- und Betriebsstoffe, unfertige und fertige Erzeugnisse, Waren und geleistete Anzahlungen.

Was ist der Unterschied zwischen Anlagevermögen und Umlaufvermögen?

Anlagevermögen sind nach § 247 Absatz 2 HGB die Gegenstände, die bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen, etwa Gebäude und Maschinen. Umlaufvermögen sind die übrigen Vermögensgegenstände, die verbraucht, verkauft oder eingezogen werden und sich dabei in Geld verwandeln.

Wie berechnet man das Umlaufvermögen?

Als Summe aus Vorräten, Forderungen und sonstigen Vermögensgegenständen, Wertpapieren des Umlaufvermögens und liquiden Mitteln. Alle Werte stehen auf der Aktivseite der Bilanz unter Buchstabe B.

Wie wird Umlaufvermögen bewertet?

Höchstens zu Anschaffungs- oder Herstellungskosten. Liegt der Wert am Abschlussstichtag darunter, ist nach § 253 Absatz 4 HGB auf den niedrigeren Wert abzuschreiben. Das wird als strenges Niederstwertprinzip bezeichnet. Entfallen die Gründe, darf der niedrigere Wert nach § 253 Absatz 5 HGB nicht beibehalten werden.

Was ist die Liquidität 3. Grades?

Das Verhältnis des gesamten Umlaufvermögens zu den kurzfristigen Verbindlichkeiten, in Prozent. Sie schließt die Vorräte ein und fällt deshalb bei Unternehmen mit großem Lager hoch aus, auch wenn ein großer Teil davon erst verkauft werden muss, bevor er zu Geld wird.

Was ist der Unterschied zwischen Umlaufvermögen und Working Capital?

Das Umlaufvermögen ist eine Summe von Vermögensgegenständen. Das Working Capital ist das Umlaufvermögen abzüglich der kurzfristigen Verbindlichkeiten, also der Teil, der langfristig finanziert werden muss. Gelegentlich wird das Umlaufvermögen selbst als Brutto Working Capital bezeichnet.

Wie viel Ihres Umlaufvermögens liegt im Lager?

Im Erstgespräch klären wir unverbindlich, welcher Teil Ihrer Vorräte rechnerisch begründet ist und welcher sich in liquide Mittel zurückverwandeln lässt.

Erstgespräch anfragen

Oder direkt anrufen: +49 163 9217932

Anrufen WhatsApp