Der durchschnittliche Lagerbestand ist der mittlere Bestand eines Zeitraums, gebildet aus mehreren Stichtagsbeständen. Die einfache Formel lautet (Anfangsbestand + Endbestand) ÷ 2, genauer ist (Anfangsbestand + 12 Monatsendbestände) ÷ 13. Er ist der Nenner von Umschlag, Lagerdauer und Kapitalbindung.
Weil so viele Kennzahlen auf ihm aufbauen, verändert jeder Fehler im Durchschnittsbestand gleich mehrere Ergebnisse. Diese Seite zeigt die 3 gebräuchlichen Verfahren, rechnet sie an einem Jahresverlauf mit saisonalem Geschäft durch und erklärt, welches wann taugt. Danach folgt der Teil, der im Betrieb am meisten bringt: der Vergleich des gemessenen Durchschnittsbestands mit dem Bestand, der sich aus Sicherheitsbestand und Bestellmenge rechnerisch ergeben müsste. Die Differenz ist Kapital, das ohne Begründung im Lager liegt.
Der durchschnittliche Lagerbestand gibt an, wie viel Ware im Mittel eines Zeitraums im Lager lag, in Euro oder in Stück. Er beschreibt das Kapital, das über den Zeitraum hinweg dauerhaft gebunden war, und nicht den zufälligen Stand an einem einzelnen Tag.
Der Bestand eines Lagers ändert sich mit jedem Wareneingang und jedem Abgang. Ein einzelner Stichtag, etwa der Bilanzstichtag, erfasst davon nur einen Moment. Für die Frage, wie viel Kapital das Lager im Jahr gebunden hat, braucht es deshalb einen Mittelwert über viele Zeitpunkte. Je mehr Zeitpunkte eingehen, desto näher liegt der Durchschnitt am tatsächlichen Verlauf.
Verwendet wird der Durchschnittsbestand vor allem als Bezugsgröße. Die Lagerumschlagshäufigkeit teilt den Wareneinsatz durch ihn, die Lagerdauer leitet sich daraus ab, die Kapitalbindung und die Lagerhaltungskosten werden auf ihn gerechnet, und der Lagerkostensatz ist ein Prozentsatz von ihm. Welche weiteren Kennzahlen auf ihm aufbauen, steht in der Übersicht der Lagerkennzahlen.
Man addiert die Bestände mehrerer Stichtage und teilt durch deren Anzahl. Gebräuchlich sind 3 Verfahren mit 2, 5 oder 13 Stichtagen. Wo das System Tagesendbestände liefert, ist der Mittelwert aller Tage die genaueste Variante.
Jahresinventur:
Ø Bestand = (Anfangsbestand + Endbestand) ÷ 2
Quartalswerte:
Ø Bestand = (Anfangsbestand + 4 Quartalsendbestände) ÷ 5
Monatswerte:
Ø Bestand = (Anfangsbestand + 12 Monatsendbestände) ÷ 13
Der Anfangsbestand steht in allen 3 Formeln, weil er der Endbestand des Vorjahres ist und den Zeitraum von vorn begrenzt. Deshalb sind es 13 Stichtage bei Monatswerten und nicht 12. Wer ihn weglässt und nur 12 Monatsendbestände mittelt, bekommt ein leicht anderes Ergebnis. Das ist kein grober Fehler, aber es sollte innerhalb eines Betriebs immer gleich gehandhabt werden.
Die Formel mit 2 Stichtagen stammt aus einer Zeit, in der der Bestand nur bei der Jahresinventur verlässlich bekannt war. Heute liefert jedes Warenwirtschaftssystem Monatsendbestände, meist auch Tagesendbestände. Der Aufwand für das genauere Verfahren ist also gering. Was es an Genauigkeit bringt, zeigt das folgende Beispiel.
Ein erfundener Betrieb mit saisonalem Geschäft und 7.200.000 Euro Wareneinsatz im Jahr. Zum Jahreswechsel ist das Lager abverkauft, im Sommer liegt der Bestand fast doppelt so hoch.
| Stichtag | Bestand in Euro |
|---|---|
| Anfangsbestand 1.1. | 1.000.000 |
| Ende Januar | 1.100.000 |
| Ende Februar | 1.200.000 |
| Ende März | 1.350.000 |
| Ende April | 1.500.000 |
| Ende Mai | 1.650.000 |
| Ende Juni | 1.800.000 |
| Ende Juli | 1.900.000 |
| Ende August | 1.850.000 |
| Ende September | 1.700.000 |
| Ende Oktober | 1.500.000 |
| Ende November | 1.170.000 |
| Ende Dezember | 1.000.000 |
| Summe, 13 Stichtage | 18.720.000 |
Beispielwerte. Die dicken Linien markieren die Quartalsenden, die in das Verfahren mit 5 Stichtagen eingehen.
2 Stichtage:
(1.000.000 + 1.000.000) ÷ 2 = 1.000.000
5 Stichtage:
(1.000.000 + 1.350.000 + 1.800.000 + 1.700.000 + 1.000.000) ÷ 5
= 6.850.000 ÷ 5 = 1.370.000
13 Stichtage:
18.720.000 ÷ 13 = 1.440.000
| Stichtage | Ø Bestand | Umschlag | Tage |
|---|---|---|---|
| 2 | 1.000.000 | 7,20 | 51 |
| 5 | 1.370.000 | 5,26 | 69 |
| 13 | 1.440.000 | 5,00 | 73 |
Umschlag = 7.200.000 Euro Wareneinsatz ÷ Ø Bestand. Lagerdauer = 365 ÷ Umschlag, gerundet.
Dasselbe Lager, 22 Tage Unterschied in der Lagerdauer. Die Rechnung mit 2 Stichtagen misst ausgerechnet die beiden Tage, an denen der Bestand am niedrigsten ist. Sie zeigt ein Lager mit gut 7 Umschlägen, das es im Jahresverlauf nie gegeben hat. Die Quartalsrechnung liegt schon nah am Monatswert, verfehlt aber den Höchststand im Juli, weil er zwischen 2 Quartalsenden liegt.
Der Unterschied bleibt nicht bei der Kennzahl stehen. Mit einem Kapitalkostensatz von 5,65 Prozent unterschätzt die einfache Rechnung die Kapitalbindungskosten um 440.000 × 5,65 % = 24.860 Euro im Jahr. Mit dem vollen Lagerkostensatz von 15,7 Prozent sind es 69.080 Euro bestandsabhängige Lagerhaltungskosten, die in der Rechnung fehlen.
Für die Steuerung das Verfahren mit 13 Stichtagen oder mit Tagesendbeständen. Die Rechnung mit Anfangs- und Endbestand taugt nur bei gleichmäßigem Geschäft ohne Saison und ohne größere Sortimentsänderungen im Jahr. Bei Kennzahlen aus fremder Quelle ist die erste Frage, wie viele Stichtage im Nenner stecken.
Gleichmäßiges Geschäft. Liegt der Bestand in allen Monaten in ähnlicher Höhe, führen alle 3 Verfahren zu fast demselben Ergebnis. Dann genügt die einfache Rechnung, und ihr Vorteil ist, dass sie sich aus 2 Bilanzen nachvollziehen lässt.
Saisonales Geschäft. Wenn der Stichtag der Bilanz in die Nebensaison fällt, was bei vielen Betrieben gewollt ist, unterschätzt die einfache Rechnung den Bestand systematisch. Die Monatsrechnung ist hier die Mindestanforderung.
Wachstum oder Schrumpfung. Wächst der Bestand über das Jahr stetig, liegt die einfache Rechnung nahe am richtigen Wert, solange der Verlauf gerade ist. Bei sprunghaften Änderungen, etwa nach einer Sortimentserweiterung im Frühjahr, trifft sie nicht mehr.
Einzelne Artikel. Für die Steuerung eines Artikels sind Monatsendbestände oft zu grob. Kommt die Lieferung regelmäßig am Monatsanfang und wird bis zum Monatsende verbraucht, messen die Monatsendbestände jedes Mal den Tiefpunkt vor der nächsten Lieferung. Der Durchschnitt fällt dann zu niedrig aus. Tagesendbestände vermeiden diesen Fehler, und wo das System sie liefert, sind sie die bessere Grundlage.
In der Bilanzanalyse wird meist mit den Werten aus 2 aufeinanderfolgenden Bilanzen gerechnet, weil unterjährige Bestände von außen nicht sichtbar sind. Das ist für einen Vergleich zwischen Unternehmen vertretbar, solange alle gleich gerechnet sind. Für die interne Steuerung ist es zu ungenau, und intern stehen die Monatswerte ohnehin zur Verfügung.
In Euro für alle Fragen der Kapitalbindung und für das Lager als Ganzes, in Stück für einzelne Artikel und für den Vergleich über mehrere Jahre. Die Stückrechnung ist unabhängig von Preisänderungen, die Euro-Rechnung ist die einzige, die sich über verschiedene Artikel addieren lässt.
Ein Stück Schraube und ein Stück Getriebe lassen sich nicht zusammenzählen. Für das Lager als Ganzes bleibt deshalb nur der Wert. Für einen einzelnen Artikel ist die Menge dagegen die ehrlichere Größe: Steigt der Einstandspreis im Jahresverlauf um 10 Prozent, steigt der wertmäßige Durchschnittsbestand mit, obwohl kein einziges Stück mehr im Regal liegt.
Bewertet wird zu Einstandspreisen, in vielen Systemen zum gleitenden Durchschnittspreis. Der Wert in der Bilanz kann davon abweichen, etwa nach Abwertungen auf schwer verkäufliche Bestände. Für Umschlag und Kapitalbindung ist die Bewertung entscheidend, die auch im Zähler verwendet wird: Wareneinsatz zu Einstandspreisen verlangt einen Bestand zu Einstandspreisen. Werden Bilanzwerte und Einstandswerte gemischt, entsteht eine Abweichung, die wie eine Veränderung im Lager aussieht und keine ist.
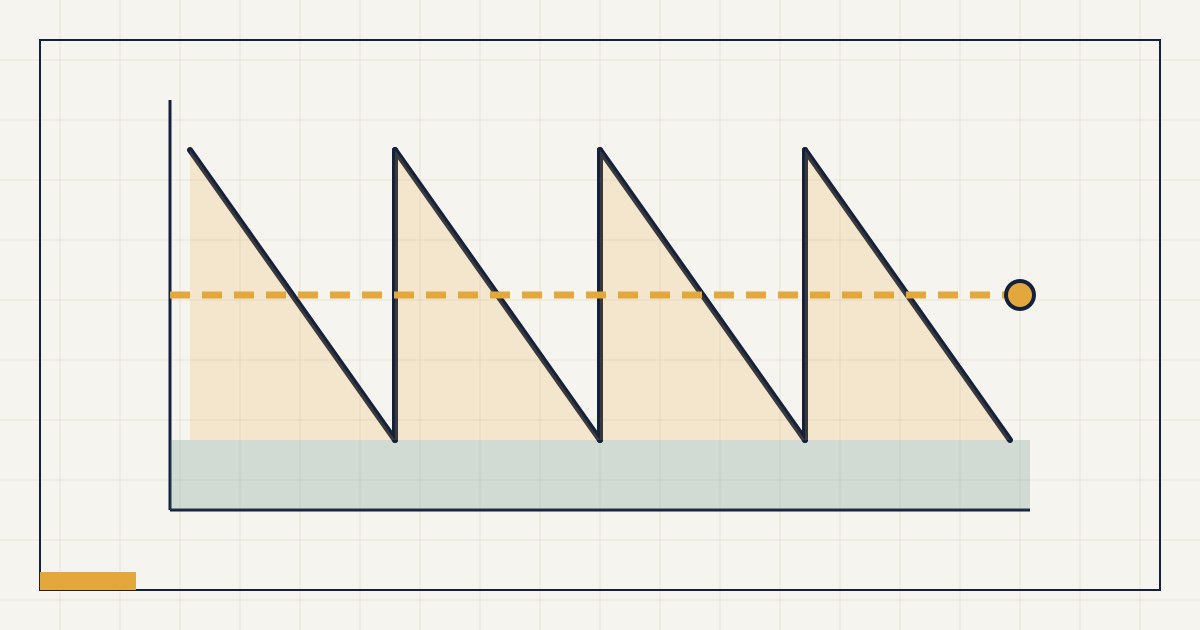
Rechnerisch liegt der durchschnittliche Bestand eines Artikels bei Sicherheitsbestand plus halber Bestellmenge. Diese Größe folgt aus der Bestellpolitik und beschreibt den Bestand, der bei gleichmäßigem Verbrauch und pünktlicher Lieferung entsteht.
rechnerischer Ø Bestand = Sicherheitsbestand + Bestellmenge ÷ 2
Die Herleitung ist anschaulich. Trifft eine Lieferung genau dann ein, wenn der Bestand auf den Sicherheitsbestand gesunken ist, springt er um die Bestellmenge nach oben und sinkt danach gleichmäßig wieder ab. Der Verlauf hat die Form eines Sägezahns zwischen Sicherheitsbestand und Sicherheitsbestand plus Bestellmenge. Der Mittelwert eines gleichmäßig fallenden Verlaufs liegt genau in der Mitte, also bei der halben Bestellmenge über dem Sicherheitsbestand.
Sicherheitsbestand: 150 Stück
Bestellmenge: 600 Stück
Einstandspreis: 40 Euro
rechnerischer Ø Bestand = 150 + 600 ÷ 2 = 450 Stück
in Euro: 450 × 40 = 18.000 Euro
Das ist der Bestand, den die Bestellpolitik dieses Artikels rechtfertigt. Alles darüber braucht eine andere Begründung.
Die Formel zeigt auch, wo sich der Durchschnittsbestand steuern lässt. Die Bestellmenge wirkt zur Hälfte, der Sicherheitsbestand voll. Eine kleinere Bestellmenge senkt den Bestand, erhöht aber die Zahl der Bestellungen. Wo das Gleichgewicht liegt, rechnet die optimale Bestellmenge. Der Sicherheitsbestand hängt am Servicegrad und an der Schwankung von Verbrauch und Wiederbeschaffungszeit, beides steht unter Sicherheitsbestand berechnen.
Liegt der gemessene Durchschnittsbestand eines Artikels deutlich über dem rechnerischen, ist die Differenz Bestand ohne Begründung durch die Bestellpolitik. Dieser Vergleich je Artikel ist einer der schnellsten Wege, gebundenes Kapital zu finden, das sich lösen lässt.
gemessener Ø Bestand, 13 Stichtage: 780 Stück
rechnerischer Ø Bestand: 450 Stück
Überhang = 780 − 450 = 330 Stück
in Euro: 330 × 40 = 13.200 Euro
bestandsabhängige Kosten darauf: 13.200 × 15,7 % = 2.072,40 Euro im Jahr
Die Differenz ist ein Befund, noch keine Ursache. Bei der Suche danach begegnen mir vor allem 5 Erklärungen:
Liegt der gemessene Bestand dagegen deutlich unter dem rechnerischen, wird der Sicherheitsbestand regelmäßig angegriffen. Dann ist die Lieferfähigkeit schwächer als geplant, auch wenn der Umschlag gut aussieht. Beide Richtungen sind ein Befund.
Diesen Vergleich für jeden Artikel Ihres Sortiments. In einer Bestandsanalyse rechne ich Sicherheitsbestand und Bestellmenge je Artikel neu her und lege den gemessenen Bestand daneben. Das Ergebnis zeigt in beide Richtungen: wo zu viel Kapital liegt und wo der Bestand zu knapp bemessen ist.
3 Aufgaben zu den Verfahren und zum rechnerischen Durchschnittsbestand.
Aufgabe: Der Anfangsbestand eines Lagers beträgt 60.000 Euro, der Endbestand 80.000 Euro. Der Wareneinsatz des Jahres liegt bei 420.000 Euro. Berechnen Sie den durchschnittlichen Lagerbestand und die Umschlagshäufigkeit.
Lösung:
Ø Bestand = (60.000 + 80.000) ÷ 2 = 70.000 Euro
Umschlag = 420.000 ÷ 70.000 = 6
Ergebnis: Der durchschnittliche Lagerbestand beträgt 70.000 Euro, der Bestand schlägt sich 6-mal im Jahr um. Ob das den Jahresverlauf trifft, lässt sich mit nur 2 Stichtagen nicht beurteilen.
Aufgabe: Anfangsbestand 200.000 Euro, Bestände zum Ende der 4 Quartale 260.000, 300.000, 240.000 und 200.000 Euro. Wareneinsatz 1.440.000 Euro. Berechnen Sie den Durchschnittsbestand und den Umschlag mit 5 Stichtagen und zum Vergleich mit 2 Stichtagen.
Lösung:
5 Stichtage:
(200.000 + 260.000 + 300.000 + 240.000 + 200.000) ÷ 5
= 1.200.000 ÷ 5 = 240.000 Euro
Umschlag = 1.440.000 ÷ 240.000 = 6,0
2 Stichtage:
(200.000 + 200.000) ÷ 2 = 200.000 Euro
Umschlag = 1.440.000 ÷ 200.000 = 7,2
Ergebnis: Mit 5 Stichtagen liegt der Durchschnittsbestand bei 240.000 Euro und der Umschlag bei 6,0. Die einfache Formel liefert 7,2, weil Anfangs- und Endbestand die beiden niedrigsten Werte des Jahres sind.
Aufgabe: Ein Artikel wird in Mengen von 900 Stück bestellt, der Sicherheitsbestand beträgt 250 Stück, der Einstandspreis 20 Euro. Der gemessene Durchschnittsbestand aus 13 Stichtagen liegt bei 1.100 Stück. Berechnen Sie den rechnerischen Durchschnittsbestand und den Überhang in Euro.
Lösung:
rechnerischer Ø Bestand = 250 + 900 ÷ 2 = 700 Stück
Überhang = 1.100 − 700 = 400 Stück
in Euro: 400 × 20 = 8.000 Euro
Ergebnis: Die Bestellpolitik rechtfertigt 700 Stück, im Lager liegen im Schnitt 1.100. Die 400 Stück Überhang binden 8.000 Euro, für die es eine andere Begründung geben muss als Bestellmenge und Sicherheitsbestand.
Die einfache Formel lautet (Anfangsbestand + Endbestand) geteilt durch 2. Genauer ist (Anfangsbestand + 12 Monatsendbestände) geteilt durch 13. Dazwischen liegt die Variante mit Quartalswerten, (Anfangsbestand + 4 Quartalsendbestände) geteilt durch 5.
Weil 13 Stichtage in die Rechnung eingehen: der Anfangsbestand am Jahresbeginn und die 12 Monatsendbestände. Der Anfangsbestand ist der Endbestand des Vorjahres und begrenzt den Zeitraum von vorn.
Der Mittelwert aller Tagesendbestände, wo das System sie liefert. Danach kommt die Rechnung mit 13 Stichtagen. Die einfache Formel mit Anfangs- und Endbestand ist nur bei gleichmäßigem Geschäft ohne Saison ausreichend genau.
Rechnerisch als Sicherheitsbestand plus halbe Bestellmenge. Bei 150 Stück Sicherheitsbestand und 600 Stück Bestellmenge ergibt das 450 Stück. Die Formel setzt gleichmäßigen Verbrauch und pünktliche Lieferung voraus und beschreibt den Bestand, den die Bestellpolitik rechtfertigt.
Für das Lager als Ganzes und für die Kapitalbindung in Euro zu Einstandspreisen, weil sich nur Werte über verschiedene Artikel addieren lassen. Für einzelne Artikel und den Vergleich über mehrere Jahre in Stück, weil die Menge nicht von Preisänderungen beeinflusst wird.
Als Bezugsgröße für die Lagerumschlagshäufigkeit, die Lagerdauer, die Kapitalbindung, die Lagerhaltungskosten und den Lagerkostensatz. Ein Fehler im Durchschnittsbestand verändert deshalb alle diese Kennzahlen zugleich.
Im Erstgespräch klären wir unverbindlich, aus welchen Stichtagen Ihre Kennzahlen heute gerechnet werden und wo der gemessene Bestand über dem rechnerischen liegt.
Erstgespräch anfragenOder direkt anrufen: +49 163 9217932