Kennzahlen

Kapitalbindung: wie viel Kapital wie lange gebunden ist und was es kostet

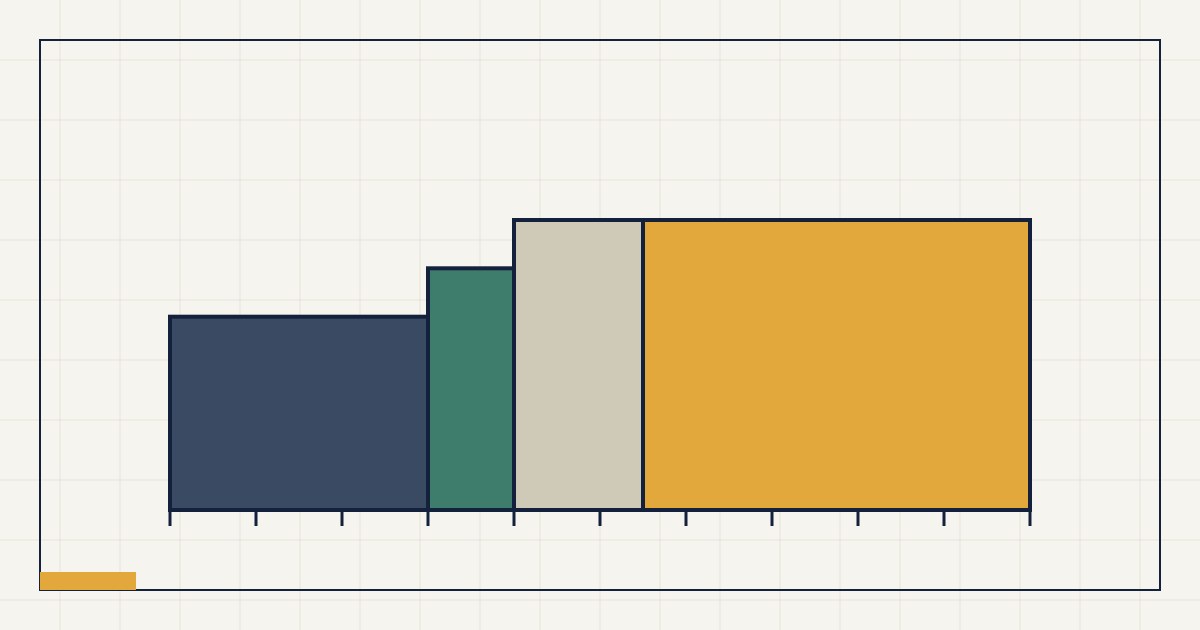
Abstrakte Grafik: vier Flächen auf einer Zeitachse, Breite als Bindungsdauer und Höhe als gebundenes Kapital

Kapitalbindung beschreibt, wie viel Geld in Material, Fertigung, fertiger Ware und offenen Forderungen steckt, bevor es als Zahlungseingang zurückkommt. Sie hat zwei Dimensionen, den Betrag und die Dauer. Erst beide zusammen ergeben die Kapitalbindungskosten.

Diese Seite zeigt, wo Kapital im Unternehmen gebunden ist, wie Sie Betrag und Dauer messen und wie daraus ein Eurobetrag wird. Welcher Zinssatz dabei einzusetzen ist, wird auf einer eigenen Seite hergeleitet, dazu unten mehr.

Was ist Kapitalbindung?

Kapital ist gebunden, sobald Geld ausgegeben wurde, das noch nicht zurückgeflossen ist. Gemessen wird das als Betrag mal Zeit: 100.000 Euro für 30 Tage binden genauso viel wie 30.000 Euro für 100 Tage.

Diese doppelte Natur ist der Grund, warum drei verwandte Kennzahlen so oft verwechselt werden. Das Working Capital ist ein Betrag zu einem Zeitpunkt. Der Cash Conversion Cycle ist eine Dauer. Die Kapitalbindung verbindet beides, und nur aus dieser Verbindung lassen sich Kosten berechnen.

Gebunden ist Kapital auch im Anlagevermögen, in Maschinen, Gebäuden und Fahrzeugen. Diese Bindung ist gewollt und langfristig finanziert. Diese Seite behandelt das Umlaufvermögen, also das Kapital, das im laufenden Geschäft kreist und dessen Höhe sich durch Entscheidungen im Tagesgeschäft verändern lässt.

Wo Kapital im Unternehmen gebunden ist

In vier Phasen, durch die ein Auftrag nacheinander läuft. Mit jeder Phase wächst in der Regel der gebundene Betrag, weil neue Kosten hinzukommen.

Phase 1

Material im Lager

Bezahlte Roh-, Hilfs- und Betriebsstoffe, die auf ihren Einsatz warten. Gebunden ist der Einstandspreis. Die Dauer bestimmen Bestellmenge, Sicherheitsbestand und Wiederbeschaffungszeit, siehe Sicherheitsbestand berechnen.

Phase 2

Fertigung

Material, das bereits bearbeitet wird, plus die Löhne und Maschinenkosten, die in dieser Zeit hinzukommen. Der gebundene Betrag steigt während der Fertigung stetig an.

Phase 3

Fertigware

Das fertige Produkt, das auf Auslieferung wartet. Gebunden sind jetzt die vollen Herstellkosten, also mehr als in jeder Phase davor.

Phase 4

Offene Forderung

Die Ware ist geliefert, das Geld noch nicht da. Diese Phase wird oft vergessen, weil nichts mehr im Lager liegt. Gebunden bleibt das eingesetzte Kapital trotzdem, bis der Kunde zahlt.

Wie Sie die Kapitalbindung messen

Mit Durchschnittswerten statt Stichtagswerten, und mit der Bindungsdauer als zweiter Größe neben dem Betrag.

Der Bilanzwert zum Jahresende taugt als Grundlage nur bedingt. Viele Betriebe fahren ihre Bestände zum Stichtag herunter, die Bilanz zeigt dann den ruhigsten Tag des Jahres. Brauchbar ist der Durchschnitt aus zwölf Monatsendwerten, bei stark saisonalen Geschäften besser aus Wochenwerten.

Formel

Kapitalbindungsdauer der Vorräte = durchschnittlicher Bestand ÷ Wareneinsatz × 360

Dieselbe Größe heißt je nach Quelle Lagerdauer, Bestandsreichweite oder Days Inventory Outstanding. Auf der Seite zum Cash Conversion Cycle wird sie mit 365 Kalendertagen gerechnet, hier und in der Lehrbuchschreibweise mit 360 kaufmännischen Tagen. Der Unterschied liegt bei knapp anderthalb Prozent und ändert an keiner Aussage etwas, wichtig ist nur, innerhalb einer Rechnung bei einer Konvention zu bleiben.

Für Forderungen gilt dieselbe Logik mit den Forderungen im Zähler, für die Fertigung mit dem Wert der unfertigen Erzeugnisse. Addiert man die Phasen, erhält man die gesamte Durchlaufzeit des Kapitals.

Kapitalbindungskosten berechnen

Kapitalbindungskosten sind gebundenes Kapital mal Zinssatz mal Bindungsdauer. Die Dauer geht dabei genau einmal in die Rechnung ein.

Formel

Kapitalbindungskosten = gebundenes Kapital × Jahreszinssatz × Bindungsdauer in Tagen ÷ 360

Für einen einzelnen Auftrag oder eine einzelne Phase setzen Sie den Betrag ein, der in dieser Phase gebunden ist, und die Tage, die er dort bleibt. Für ein ganzes Lager über ein Jahr vereinfacht sich die Formel zu durchschnittlichem Bestand mal Jahreszinssatz, denn die Dauer von 360 Tagen kürzt sich heraus.

Der häufigste Fehler steckt genau hier: Wer den durchschnittlichen Bestand einsetzt und zusätzlich mit der Lagerdauer multipliziert, berücksichtigt die Dauer zweimal, denn im Durchschnittsbestand ist sie bereits enthalten. Das Ergebnis liegt dann um den Faktor der Umschlagshäufigkeit zu niedrig. Die Herleitung mit Zahlen steht unter Lagerzinssatz und Lagerzinsen.

Beispielrechnung: ein Auftrag durch alle Phasen

Ein Auftrag über 200 Hydraulikzylinder, mit selbst gewählten Zahlen. Gerechnet wird mit 5,65 Prozent, dem Kapitalkostensatz, der auf der Seite Lagerkostensatz berechnen für denselben Musterbetrieb hergeleitet ist.

Beispielrechnung

200 Hydraulikzylinder, 100 Tage vom Materialeingang bis zum Zahlungseingang

Material für 40.000 Euro wird bei Eingang bezahlt und liegt 30 Tage bis zum Fertigungsstart. Die Fertigung dauert 10 Tage und fügt gleichmäßig 20.000 Euro an Löhnen und Maschinenkosten hinzu, im Mittel sind also 50.000 Euro gebunden. Danach liegen die Zylinder 15 Tage im Fertigwarenlager und der Kunde zahlt 45 Tage nach Lieferung. Die Forderung ist mit den Herstellkosten von 60.000 Euro angesetzt, nicht mit dem Verkaufspreis, weil nur dieses Geld tatsächlich eingesetzt wurde. In der Bilanz und damit auch in der Forderungslaufzeit des Cash Conversion Cycle steht die Forderung zum Verkaufspreis, die Differenz ist aber Marge und kein gebundenes Kapital.

Materiallager: 40.000 × 30 Tage
→ 188,33 Euro, 22,6 %

Fertigung: 50.000 × 10 Tage
→ 78,47 Euro, 9,4 %

Fertigwarenlager: 60.000 × 15 Tage
→ 141,25 Euro, 17,0 %

Forderung: 60.000 × 45 Tage
→ 423,75 Euro, 50,9 %

gesamt: 831,81 Euro

Jede Zeile folgt der Formel von oben, zum Beispiel für das Materiallager: 40.000 × 5,65 % × 30 ÷ 360 = 188,33 Euro.

Eine Beobachtung aus dieser Rechnung: Bei diesem Auftrag bindet die offene Forderung mit 50,9 Prozent etwas mehr Kapital als Materiallager, Fertigung und Fertigwarenlager zusammen mit 49,1 Prozent. Das ist knapp und folgt vollständig aus den gewählten Zahlen, es ist keine allgemeine Regel. Die Verteilung verschiebt sich je nach Zahlungsziel, Fertigungstiefe und Lagerreichweite. Ein Betrieb mit 14 Tagen Zahlungsziel und drei Monaten Materialreichweite hat ein völlig anderes Bild.

Wie stark die Annahmen durchschlagen, zeigt ein einziger geänderter Wert. Gewährt der Materiallieferant 30 Tage Zahlungsziel, ist das Material erst bei Fertigungsstart bezahlt. Die Bindung im Materiallager entfällt dann ganz, die Kosten sinken um 188,33 Euro, und der Anteil der Forderung steigt auf knapp 66 Prozent.
Welcher Zinssatz gilt

Nicht der Kreditzins allein und kein pauschaler Marktzins, sondern der Kapitalkostensatz des Unternehmens. Er gewichtet Eigen- und Fremdkapital nach ihrem tatsächlichen Anteil an der Finanzierung.

Das ist deshalb wichtig, weil gebundenes Kapital nicht nur Kreditzinsen kostet. Auch Eigenkapital hat einen Preis, nämlich die Rendite, die es anderswo erwirtschaften könnte. Wer nur den Zins seiner Kreditlinie ansetzt, unterschätzt die Kapitalbindungskosten in jedem Unternehmen mit nennenswertem Eigenkapital.

Die 5,65 Prozent dieser Seite stammen aus genau dieser Rechnung: 35 Prozent Eigenkapital zu 9 Prozent, 65 Prozent Fremdkapital zu 5,5 Prozent nach Steuern. Wie Sie den Satz für Ihr Unternehmen herleiten und woher der Wert für das Eigenkapital kommt, steht vollständig unter Herleitung aus der Finanzierungsstruktur. Im Lagerkostensatz bilden diese Kosten den größten Bestandteil.

Wo sich Kapitalbindung senken lässt

In jeder der vier Phasen, aber mit unterschiedlichen Mitteln und unterschiedlichen Nebenwirkungen. Welche Phase den größten Hebel hat, zeigt erst die Rechnung für den eigenen Durchlauf.

Materiallager. Über hergeleitete Sicherheitsbestände und passende Bestellmengen. Das ist der Hebel, der ohne Verhandlung mit Dritten auskommt. Wie Sie dabei vorgehen, steht unter Bestandsoptimierung.

Fertigung. Über kürzere Durchlaufzeiten und kleinere Lose. Hier geht es weniger um Bestand als um Takt und Rüstzeiten.

Fertigwarenlager. Über eine Fertigung, die näher an den tatsächlichen Aufträgen plant. Jeder Tag, den fertige Ware wartet, bindet die vollen Herstellkosten.

Forderungen. Über schnellere Rechnungsstellung und kürzere Zahlungsziele. Der Hebel ist groß, hängt aber am Kunden, und Skonto kostet oft mehr, als die gewonnene Zeit spart. Die Rechnung dazu steht im Cash Conversion Cycle.

Wer Kapitalbindung im Lager senkt, spart übrigens vor allem Kapitalbindungskosten und nur zu einem kleineren Teil Lagerkosten, weil Fläche und Personal meist bleiben. Warum das so ist, zeigt Lagerkosten berechnen. Wie aus gesenkter Bindung messbare Liquidität wird, beschreibt Cashflow verbessern, die Einordnung ins Thema die Übersicht Bestandsmanagement. Wie sich die Phasen für Ihren eigenen Durchlauf auswerten lassen, beschreibt die Bestandsanalyse. Woher meine Einordnung stammt, steht unter Davide Elias Pedroso Bussu, Berater für Bestandsmanagement.

Häufige Fragen

Häufige Fragen zur Kapitalbindung

Was sind Kapitalbindungskosten?

Kapitalbindungskosten sind die Kosten dafür, dass Geld in Vorräten, Fertigung oder Forderungen steckt und nicht anderweitig genutzt werden kann. Sie umfassen die Zinsen auf Fremdkapital und die entgangene Rendite des Eigenkapitals. Berechnet werden sie als gebundenes Kapital mal Kapitalkostensatz mal Bindungsdauer.

Wie berechnet man die Kapitalbindung?

Als Betrag mal Zeit. Für ein Lager über ein Jahr genügt der durchschnittliche Bestandswert, am besten aus zwölf Monatswerten. Für einen einzelnen Auftrag wird jede Phase mit ihrem gebundenen Betrag und ihrer Dauer gerechnet und anschließend addiert.

Wie berechnet man die Kapitalbindungsdauer?

Für die Vorräte als durchschnittlicher Bestand geteilt durch den Wareneinsatz, mal 360 Tage. Bei 300.000 Euro Bestand und 1,5 Millionen Euro Wareneinsatz sind das 72 Tage. Dieselbe Größe heißt auch Lagerdauer oder Days Inventory Outstanding.

Welcher Zinssatz gehört in die Kapitalbindungskosten?

Der Kapitalkostensatz des Unternehmens, also der gewichtete Satz aus Eigen- und Fremdkapital. Der Kreditzins allein unterschätzt die Kosten, weil auch Eigenkapital eine Rendite erwartet. Wie sich der Satz herleiten lässt, steht auf der Seite zum Lagerkostensatz.

Was ist der Unterschied zwischen Kapitalbindung und Working Capital?

Das Working Capital ist ein Betrag zu einem Zeitpunkt, die Kapitalbindung verbindet Betrag und Dauer. Zwei Unternehmen mit gleichem Working Capital können unterschiedlich hohe Kapitalbindungskosten haben, wenn das Kapital unterschiedlich lange gebunden bleibt.

Gehört das Anlagevermögen zur Kapitalbindung?

Ja, auch in Maschinen und Gebäuden ist Kapital gebunden, allerdings langfristig und bewusst. Im Tagesgeschäft steuerbar ist vor allem die Kapitalbindung im Umlaufvermögen, also in Vorräten, unfertigen Erzeugnissen und Forderungen.

Stand: September 2026

Wissen Sie, wo Ihr Kapital am längsten liegt?

Im Erstgespräch klären wir unverbindlich, in welcher Phase Ihres Durchlaufs das meiste Kapital gebunden ist und welcher Teil davon am Bestand hängt.

Erstgespräch anfragen

Oder direkt anrufen: +49 163 9217932

Anrufen WhatsApp