Die optimale Bestellmenge ist die Menge, bei der Bestellkosten und Lagerhaltungskosten zusammen am niedrigsten sind. Berechnet wird sie mit der Andler-Formel aus 4 Größen: Jahresbedarf, Bestellkosten, Einstandspreis und Lagerkostensatz. Der letzte davon entscheidet über das Ergebnis, und genau er wird in der Praxis fast überall geschätzt.
Diese Seite zeigt die Formel, rechnet sie an einem Beispiel durch und macht sichtbar, wie stark das Ergebnis am Lagerkostensatz hängt. Am Ende steht der Hinweis, den viele Darstellungen weglassen: wie flach die Kostenkurve rund um das Optimum verläuft und was das für die Praxis bedeutet.
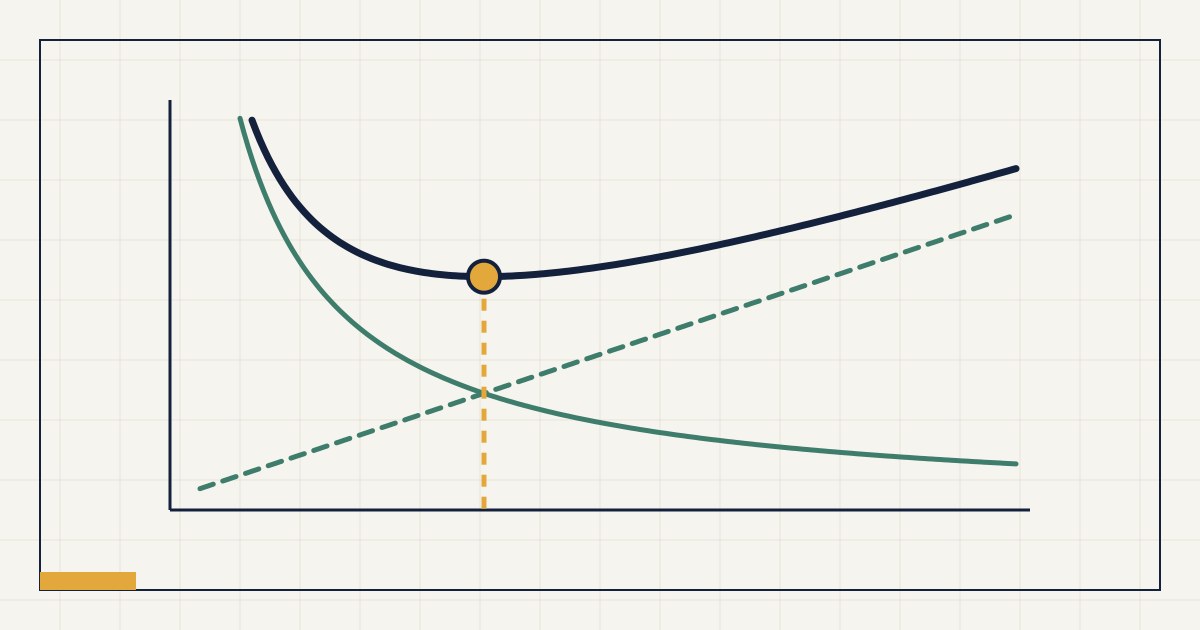
Die optimale Bestellmenge ist der Punkt, an dem sich 2 gegenläufige Kostenarten die Waage halten. Wer selten und viel bestellt, spart Bestellkosten und bindet mehr Kapital. Wer oft und wenig bestellt, dreht das Verhältnis um.
Jede Bestellung kostet Geld, unabhängig von ihrer Größe: Anfrage, Prüfung, Buchung, Wareneingang. Diese Kosten sinken pro Stück, je größer die Bestellung ausfällt. Gleichzeitig liegt bei großen Bestellungen mehr Ware im Lager, und dieses Kapital kostet ebenfalls, über Zinsen, Fläche, Versicherung und Schwund. Zwischen beiden Effekten liegt ein Minimum, und genau das berechnet die Formel.
Sie finden dasselbe unter mehreren Bezeichnungen. Gebräuchlich sind wirtschaftliche Bestellmenge, ökonomische Bestellmenge, optimale Losgröße und, im englischen Sprachraum, Economic Order Quantity, abgekürzt EOQ. Alle meinen dieselbe Größe. Von Losgröße spricht man eher bei Eigenfertigung, von Bestellmenge beim Einkauf. Die zugehörige Formel heißt im deutschsprachigen Raum nach Kurt Andler, der sie hier eingeführt hat, Andler-Formel. Woher sie stammt und wie sie hergeleitet wird, steht unter Andler-Formel.
Sie multiplizieren Jahresbedarf und Bestellkosten, verdoppeln das Ergebnis, teilen durch Einstandspreis mal Lagerkostensatz und ziehen daraus die Wurzel.
Optimale Bestellmenge = √( 2 × Jahresbedarf × Bestellkosten je Vorgang / ( Einstandspreis × Lagerkostensatz ) )
Der Zähler steht für alles, was zu größeren Bestellungen drängt, der Nenner für alles, was dagegen spricht. Der Lagerkostensatz ist dabei ein Prozentwert, der angibt, was ein Jahr Lagerhaltung im Verhältnis zum Warenwert kostet.
Jahresbedarf 12.000 Stück, Bestellkosten 80 Euro je Vorgang, Einstandspreis 9 Euro, Lagerkostensatz 22 Prozent.
√( 2 × 12.000 × 80 / ( 9 × 0,22 ) ) = √( 1.920.000 / 1,98 ) ≈ 985 Stück
Bei rund 985 Stück je Bestellung ergeben sich etwa 12 Bestellungen im Jahr, also ungefähr alle 30 Tage eine. Die Werte sind ein Rechenbeispiel, Ihre Größen ergeben sich aus Ihren eigenen Daten.
Am Optimum sind Bestellkosten und Lagerhaltungskosten übrigens exakt gleich groß, im Beispiel jeweils rund 975 Euro im Jahr, zusammen also etwa 1.950 Euro. Das ist die mathematische Eigenschaft dieses Minimums und kein Zufall. Wer beide Kostenblöcke kennt und feststellt, dass sie weit auseinanderliegen, weiß schon vor jeder Rechnung, dass die Bestellmenge nicht stimmt.
Die Bestellhäufigkeit ist die Kehrseite der Bestellmenge: Jahresbedarf geteilt durch Bestellmenge. Wer die optimale Menge kennt, kennt damit auch die optimale Zahl der Bestellungen im Jahr.
Bestellhäufigkeit = Jahresbedarf ÷ Bestellmenge
optimale Bestellhäufigkeit = √( Jahresbedarf × Einstandspreis × Lagerkostensatz ÷ ( 2 × Bestellkosten je Vorgang ) )
Jahresbedarf 12.000 Stück, Einstandspreis 9 Euro, Lagerkostensatz 22 Prozent, Bestellkosten 80 Euro.
√( 12.000 × 9 × 0,22 ÷ 160 ) = √148,5 ≈ 12,2 Bestellungen im Jahr
Kontrolle: 12.000 ÷ 985 ≈ 12,2
Bei 360 Tagen im kaufmännischen Jahr liegt zwischen 2 Bestellungen also ein Abstand von rund 30 Tagen.
In der Praxis ist die Häufigkeit oft die handlichere Größe. Lieferanten liefern in Touren, Einkäufer arbeiten in Wochen, und eine Aussage wie "einmal im Monat" lässt sich leichter mit einem Rahmenvertrag abstimmen als eine Stückzahl. Wer die Bestellung ohnehin an feste Termine bindet, landet beim Bestellrhythmusverfahren.
Jahresbedarf und Einstandspreis stehen in Ihren Systemen. Bestellkosten und Lagerkostensatz müssen Sie herleiten, und genau daran scheitert die Rechnung in der Praxis meistens.
Der Verbrauch der letzten 12 Monate aus den Warenbewegungsdaten, bereinigt um erkennbare Sondereffekte. Bei stark schwankendem Bedarf ist der Mittelwert allein wenig aussagekräftig, dann gehört die Streuung mit betrachtet.
Alle Kosten, die eine Bestellung unabhängig von ihrer Größe auslöst: Bearbeitung im Einkauf, Prüfung, Buchung, Wareneingang, anteilige Frachtpauschalen. Ermitteln lässt sich das über den Zeitaufwand je Vorgang mal Kostensatz, nicht über einen Richtwert aus dem Internet. Die Rechnung steht im nächsten Abschnitt.
Der Preis, zu dem der Artikel eingelagert wird, also inklusive Bezugskosten. Er bestimmt zusammen mit dem Lagerkostensatz, was ein Stück im Lager pro Jahr kostet.
Der Prozentsatz, den ein Jahr Lagerhaltung vom Warenwert verschlingt. Er enthält Kapitalbindungskosten, Raum- und Handlingkosten, Versicherung, Schwund und Wertverlust. Der größte Posten sind fast immer die Kapitalbindungskosten. Welche Kosten Ihr Lager insgesamt verursacht und welcher Teil davon hier hineingehört, steht unter Lagerkosten berechnen.
Bestellkosten sind die Kosten, die je Bestellvorgang anfallen, gleich wie groß die Bestellung ist. Berechnet werden sie als Arbeitszeit je Vorgang mal Stundensatz plus Sachkosten je Vorgang. Mengenabhängige Kosten wie Preis, Rabatt oder Fracht je Stück gehören in den Einstandspreis und nicht in die Bestellkosten.
Die Trennung ist der Kern der Rechnung. Bestellfix sind alle Kosten, die einmal je Bestellung entstehen: Bedarf prüfen und Bestellung anlegen, Auftragsbestätigung prüfen, Liefertermin verfolgen, Wareneingang und Eingangsprüfung, Rechnungsprüfung und Zahlung, dazu Sachkosten wie eine Frachtpauschale je Lieferung oder Kosten für Datenübertragung. Mengenabhängig sind Kosten, die mit jedem zusätzlichen Stück steigen: der Einkaufspreis selbst, Fracht oder Zoll nach Gewicht oder Stückzahl. Sie stecken im Einstandspreis. Die Lagerkosten steigen ebenfalls mit der Menge und werden über den Lagerkostensatz erfasst.
Bestellkosten je Vorgang = Arbeitszeit je Vorgang in Stunden × Stundensatz + Sachkosten je Vorgang
Für das Wälzlager dieser Seite werden die Tätigkeiten je Bestellung erfasst. Der Stundensatz von 50 Euro ist ein Beispielwert für die Personalkosten je Stunde einschließlich Nebenkosten des Arbeitsplatzes.
Bedarf prüfen, Bestellung anlegen: 20 Minuten
Bestätigung prüfen, Termin verfolgen: 10 Minuten
Wareneingang und Eingangsprüfung: 20 Minuten
Rechnungsprüfung und Zahlung: 10 Minuten
Arbeitszeit = 60 Minuten = 1 Stunde
Personalkosten = 1 × 50 = 50 Euro
Frachtpauschale je Lieferung: 25 Euro
Datenübertragung und Porto: 5 Euro
Sachkosten = 30 Euro
Bestellkosten je Vorgang = 50 + 30 = 80 Euro
Es gibt einen 2. Weg, der schneller ist und ein anderes Ergebnis liefern kann: die Kosten der beteiligten Stellen eines Jahres geteilt durch die Zahl der Bestellungen. Kosten Einkauf, Wareneingang und Kreditorenbuchhaltung zusammen 160.000 Euro im Jahr und werden 2.000 Bestellungen abgewickelt, sind das ebenfalls 80 Euro je Vorgang. Dieser Durchschnitt enthält allerdings auch Kosten, die bei weniger Bestellungen gar nicht wegfallen, etwa Leitung, Räume und Software. Für die Andler-Formel zählt nur der Teil, der sich mit der Zahl der Bestellungen tatsächlich verändert. Der Durchschnitt überschätzt die Bestellkosten deshalb eher, und die optimale Bestellmenge fällt zu groß aus.
Dieselbe Frage stellt sich bei den Lagerkosten: Nur der Teil, der bei sinkendem Bestand tatsächlich entfällt, gehört in die Rechnung. Wie das dort aussieht, steht unter Lagerkosten berechnen. Wie stark die Bestellkosten über die optimale Liefermenge entscheiden, zeigt die Seite Just in Time an einem Vergleich von 80 Euro und 5 Euro je Abruf.
Der Lagerkostensatz steht im Nenner unter der Wurzel. Verdoppeln Sie ihn, sinkt die optimale Bestellmenge um rund 30 Prozent. Ein geschätzter Satz führt deshalb zu einer geschätzten Bestellmenge, und die steht dann für Jahre im System.
12 Prozent: ≈ 1.333 Stück je Bestellung
22 Prozent: ≈ 985 Stück je Bestellung
30 Prozent: ≈ 843 Stück je Bestellung
Zwischen der niedrigsten und der höchsten Annahme liegen fast 500 Stück, also mehr als die Hälfte der mittleren Menge. Am Artikel hat sich dabei nichts geändert, nur an einer einzigen Annahme.
In der Praxis steht in den meisten Systemen ein Pauschalwert, den irgendwann einmal jemand gesetzt hat, häufig zwischen 15 und 25 Prozent, ohne dass die Herleitung noch bekannt wäre. Damit ist die Bestellmenge nicht falsch berechnet, sie ist auf einer nicht überprüften Annahme berechnet, was praktisch dasselbe Ergebnis hat.
Ich setze deshalb einen Schritt früher an und leite den größten Bestandteil, die Kapitalbindungskosten, aus der tatsächlichen Eigen- und Fremdkapitalstruktur des Unternehmens her, statt ihn zu schätzen. Wie das geht, welche 5 Bestandteile in den Satz gehören und woher jede Zahl kommt, steht mit Formel und Rechenbeispiel auf der Seite Lagerkostensatz berechnen. In der Anwendung ist das fester Bestandteil jeder Bestandsanalyse. Wie diese Größe in das Gesamtbild passt, zeigt die Übersicht Bestandsmanagement: gebundenes Kapital im Lager senken.
Über die Zeit liegt im Schnitt die halbe Bestellmenge im Lager. Multipliziert mit dem Einstandspreis ergibt das den Teil des gebundenen Kapitals, der allein aus der Bestellmenge stammt.
Kapitalbindung aus der Bestellmenge = Bestellmenge / 2 × Einstandspreis
985 / 2 × 9 Euro ≈ 4.430 Euro
Dazu kommt der Sicherheitsbestand, der unabhängig von der Bestellmenge dauerhaft liegen bleibt. Beide Teile zusammen ergeben das gebundene Kapital dieses Artikels. Bei einem Sortiment mit einigen hundert solcher Positionen wird daraus eine Summe, die in der Bilanz auffällt.
Damit ist auch klar, warum die Bestellmenge nicht allein eine Frage des Einkaufs ist. Sie ist eine Entscheidung über Working Capital. Welche Wirkung das über ein ganzes Sortiment entfaltet, steht auf der Seite Potenzial im Bestand: Working Capital im Lager heben.
Die Andler-Formel unterstellt gleichmäßigen Bedarf, feste Preise, unbegrenzte Lagerfähigkeit und beliebig teilbare Mengen. Je weiter Ihre Wirklichkeit davon abweicht, desto weniger taugt das Ergebnis als exakter Wert.
Dazu kommt ein Punkt, den viele Darstellungen weglassen: Die Kostenkurve verläuft rund um das Optimum sehr flach. Im Beispiel kostet eine Bestellmenge von 700 statt 985 Stück nur etwa 6 Prozent mehr im Jahr, eine von 1.300 Stück etwa 4 Prozent mehr. Praktisch heißt das: Runden Sie ruhig auf die Gebindegröße oder den Palettenwert. Es lohnt nicht, mit dem Lieferanten um die letzten Stücke zu ringen, während der Lagerkostensatz im Nenner ungeprüft bleibt. Die Größenordnung ist entscheidend, nicht die Nachkommastelle.
Die Bestellmenge beantwortet die Frage, wie viel bestellt wird. Der Bestellpunkt beantwortet die Frage, wann. Zusammen bilden sie die Bestellpolitik, in der Fachsprache das Q und das s der (s,Q)-Politik.
Beide Größen wirken auf unterschiedliche Teile des Bestands. Der Bestellpunkt legt über den Sicherheitsbestand fest, wie viel dauerhaft liegen bleibt. Die Bestellmenge bestimmt, wie hoch der Bestand nach jeder Lieferung aufragt und damit die 2. Hälfte des gebundenen Kapitals. Wer nur an einer der beiden Schrauben dreht, verschenkt die Hälfte der Wirkung.
Dieselbe Frage stellt sich beim Bestellrhythmusverfahren in seiner Variante mit fester Menge: Auch dort muss jemand festlegen, wie groß die Menge je Abruf sein soll, und auch dort ist es das Verhältnis von Bestellkosten und Lagerhaltungskosten, das die Antwort gibt.
Wie der Bestellpunkt berechnet wird und wann statt einer festen Menge bis zu einem Zielbestand aufgefüllt wird, steht auf der Seite Bestellpunktverfahren: (s,Q) und (s,S) erklärt. Woher meine Herangehensweise stammt, steht unter Davide Elias Pedroso Bussu, Berater für Bestandsmanagement und Cashflow.
Statt die Formel zu rechnen, lassen sich mehrere mögliche Bestellmengen nebeneinanderstellen und die Gesamtkosten je Zeile vergleichen. Die Zeile mit den niedrigsten Gesamtkosten ist die beste der geprüften Mengen.
Das Verfahren kommt ohne Wurzel aus und wird deshalb gern in Ausbildung und Prüfungen verwendet. In der Praxis hat es einen echten Vorteil: Es rechnet nur mit Mengen, die tatsächlich bestellbar sind, etwa ganzen Kartons, Paletten oder den Stufen einer Rabattstaffel. Die Formel liefert dagegen eine Zahl, die meist erst gerundet werden muss.
Bestellungen = Jahresbedarf ÷ Bestellmenge
Bestellkosten = Bestellungen × Bestellkosten je Vorgang
Lagerhaltungskosten = Bestellmenge ÷ 2 × Einstandspreis × Lagerkostensatz
Gesamtkosten = Bestellkosten + Lagerhaltungskosten
| Menge | Bestellungen | Bestellkosten | Lagerhaltung | Gesamt |
|---|---|---|---|---|
| 500 | 24,0 | 1.920,00 | 495,00 | 2.415,00 |
| 750 | 16,0 | 1.280,00 | 742,50 | 2.022,50 |
| 1.000 | 12,0 | 960,00 | 990,00 | 1.950,00 |
| 1.250 | 9,6 | 768,00 | 1.237,50 | 2.005,50 |
| 1.500 | 8,0 | 640,00 | 1.485,00 | 2.125,00 |
Das Minimum der Tabelle liegt bei 1.000 Stück. Die Formel ergibt 985 Stück, die Tabelle trifft also nur die nächstgelegene geprüfte Stufe. Bei 1.000 Stück liegen Bestellkosten und Lagerhaltungskosten mit 960 und 990 Euro fast gleichauf, genau das kennzeichnet das Optimum.
4 Aufgaben mit vollständigem Lösungsweg: eine mit der Formel, eine zur Bestellhäufigkeit, eine im tabellarischen Verfahren und eine zu den Bestellkosten. Die Zahlen sind so gewählt, dass sie sich ohne Taschenrechner nachvollziehen lassen.
Aufgabe: Ein Betrieb verbraucht im Jahr 6.400 Paar Schutzhandschuhe. Jede Bestellung verursacht 40 Euro Bestellkosten, ein Paar kostet 4 Euro, der Lagerkostensatz beträgt 20 Prozent. Berechnen Sie die optimale Bestellmenge und die Zahl der Bestellungen im Jahr.
Lösung:
√( 2 × 6.400 × 40 ÷ ( 4 × 0,20 ) )
= √( 512.000 ÷ 0,8 )
= √640.000 = 800
Bestellungen: 6.400 ÷ 800 = 8
Ergebnis: Die optimale Bestellmenge beträgt 800 Paar, es wird 8-mal im Jahr bestellt.
Aufgabe: Der Jahresbedarf an Kabelbindern beträgt 20.000 Beutel. Ein Beutel kostet 2 Euro, jede Bestellung 40 Euro, der Lagerkostensatz liegt bei 20 Prozent. Wie oft sollte im Jahr bestellt werden, in welchem Abstand, und wie hoch sind Bestellkosten und Lagerhaltungskosten im Optimum? Rechnen Sie mit 360 Tagen.
Lösung:
Bestellmenge: √( 2 × 20.000 × 40 ÷ ( 2 × 0,20 ) ) = √4.000.000 = 2.000
Bestellhäufigkeit: 20.000 ÷ 2.000 = 10
Abstand: 360 ÷ 10 = 36 Tage
Bestellkosten: 10 × 40 = 400 Euro
Lagerhaltungskosten: 2.000 ÷ 2 × 2 × 0,20 = 400 Euro
Ergebnis: 10 Bestellungen im Jahr, alle 36 Tage. Bestellkosten und Lagerhaltungskosten betragen je 400 Euro. Dass beide gleich hoch sind, ist eine Eigenschaft des Optimums und kein Zufall. Sie eignet sich als Kontrolle.
Aufgabe: Der Jahresbedarf beträgt 4.800 Kartons Schrauben. Bestellkosten 60 Euro je Vorgang, Einstandspreis 15 Euro je Karton, Lagerkostensatz 20 Prozent. Der Lieferant liefert nur in Hunderterschritten. Ermitteln Sie tabellarisch, welche der Mengen 200, 300, 400, 500 und 600 Kartons die niedrigsten Gesamtkosten verursacht.
Lösung, Beträge in Euro im Jahr:
| Menge | Bestellungen | Bestellkosten | Lagerhaltung | Gesamt |
|---|---|---|---|---|
| 200 | 24 | 1.440 | 300 | 1.740 |
| 300 | 16 | 960 | 450 | 1.410 |
| 400 | 12 | 720 | 600 | 1.320 |
| 500 | 10 | 576 | 750 | 1.326 |
| 600 | 8 | 480 | 900 | 1.380 |
Ergebnis: Die günstigste Menge ist 400 Kartons mit 1.320 Euro. 500 Kartons kosten mit 1.326 Euro nur 6 Euro mehr. Die Formel ergibt rund 438 Kartons, liegt also zwischen den beiden besten Stufen. Der geringe Abstand zeigt, wie flach die Kostenkurve rund um das Optimum verläuft.
Aufgabe: Für eine Bestellung werden insgesamt 40 Minuten Arbeitszeit benötigt, vom Anlegen der Bestellung bis zur Zahlung. Der Stundensatz beträgt 48 Euro. Je Lieferung fallen außerdem 13 Euro Sachkosten an, Frachtpauschale und Datenübertragung zusammen. Wie hoch sind die Bestellkosten je Vorgang?
Lösung:
Arbeitszeit = 40 ÷ 60 Stunden
Personalkosten = 40 ÷ 60 × 48 = 32 Euro
Bestellkosten je Vorgang = 32 + 13 = 45 Euro
Ergebnis: Jede Bestellung kostet 45 Euro, unabhängig davon, wie viel bestellt wird. Dieser Wert geht als Bestellkosten in die Andler-Formel ein.
Die Rechnungen sind in Aufgaben leicht, im Betrieb liegt die Schwierigkeit woanders: Bestellkosten und Lagerkostensatz müssen dort erst ermittelt werden, vorgegeben sind sie nicht. Wie das beim Lagerkostensatz geht, steht unter Lagerkostensatz berechnen.
Die Andler-Formel ist die klassische Rechnung für die optimale Bestellmenge. Sie setzt Bestellkosten und Lagerhaltungskosten ins Verhältnis und liefert die Menge, bei der beide zusammen am niedrigsten sind. Im englischen Sprachraum heißt dieselbe Formel Economic Order Quantity. Woher sie stammt und wie sie hergeleitet wird, steht unter Andler-Formel: Herleitung, Annahmen und Grenzen.
Über den Aufwand, nicht über einen Richtwert. Sie schätzen den Zeitbedarf für Anfrage, Bestellung, Terminverfolgung, Wareneingang und Rechnungsprüfung, multiplizieren ihn mit dem jeweiligen Kostensatz und addieren Pauschalen wie Mindermengenzuschläge. Ein übernommener Fremdwert verfälscht das Ergebnis systematisch.
Das lässt sich ausrechnen. Stellen Sie die Ersparnis durch den Rabatt den zusätzlichen Lagerhaltungskosten der größeren Menge gegenüber. Beide Größen hängen am Lagerkostensatz, weshalb ein geschätzter Satz auch jede Rabattentscheidung verzerrt. Wie Sie ihn herleiten, steht unter Lagerkostensatz berechnen.
Weil die Bestellmenge in einem Kostenterm im Nenner steht und im anderen im Zähler, sodass beim Auflösen ein Quadrat übrig bleibt. Die vollständige Ableitung Schritt für Schritt steht unter Andler-Formel: Herleitung, Annahmen und Grenzen.
Die optimale Bestellmenge ist Ihr eigenes Kostenminimum, die Mindestbestellmenge eine Vorgabe des Lieferanten. Liegt die Mindestmenge über dem Optimum, ist sie die bindende Grenze. Dann lohnt die Prüfung, ob der Lieferant oder das Gebinde wechseln sollte.
Nein. Die Kostenkurve verläuft rund um das Optimum flach. Eine Abweichung von einigen hundert Stück kostet im Beispiel nur wenige Prozent im Jahr. Runden Sie auf Gebinde, Paletten oder Verpackungseinheiten, das ist praxistauglicher und kostet fast nichts.
Mindestens einmal jährlich und immer dann, wenn sich Jahresbedarf, Einstandspreis oder Zinsniveau spürbar ändern. Der Lagerkostensatz gehört ebenfalls auf den Prüfstand, sobald sich die Finanzierungsstruktur ändert, weil er direkt in das Ergebnis einfließt.
Es ist die Andler-Formel: Wurzel aus 2 mal Jahresbedarf mal Bestellkosten je Vorgang, geteilt durch Einstandspreis mal Lagerkostensatz. Daneben kommt in Ausbildung und Prüfungen das tabellarische Verfahren vor, bei dem mehrere Mengen verglichen werden und die Zeile mit den niedrigsten Gesamtkosten gewinnt.
Als Jahresbedarf geteilt durch die optimale Bestellmenge. Direkt lässt sie sich auch als Wurzel aus Jahresbedarf mal Einstandspreis mal Lagerkostensatz, geteilt durch 2 mal Bestellkosten, berechnen. Beim Wälzlager dieser Seite sind das rund 12 Bestellungen im Jahr, also etwa alle 30 Tage eine.
Stand: August 2026
In einem unverbindlichen Erstgespräch schauen wir gemeinsam auf Ihre Bestellmengen und darauf, mit welchem Lagerkostensatz sie heute hinterlegt sind.
Erstgespräch anfragenOder direkt anrufen: +49 163 9217932