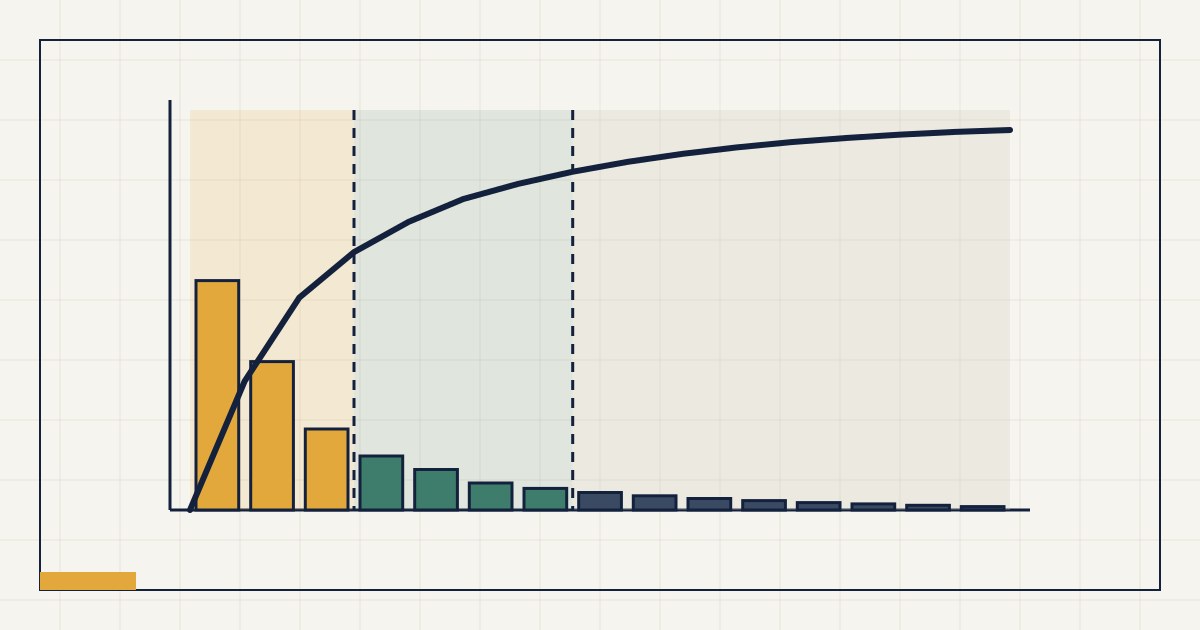
Die ABC-Analyse sortiert ein Sortiment nach dem Jahresverbrauchswert und teilt es in 3 Klassen. Sie beantwortet eine einzige Frage: Wo lohnt sich Aufwand? Was Sie mit der Antwort anfangen, steht nicht in der Analyse selbst.
Diese Seite zeigt das Vorgehen in 6 Schritten, rechnet ein Beispiel mit 10 Artikeln vollständig durch und behandelt die Frage, an der sich die meisten Prüfungsaufgaben entscheiden: wo genau die Grenze zwischen A, B und C liegt. Danach folgt der Teil, der im Betrieb den Unterschied macht, nämlich was aus den 3 Klassen praktisch folgt. Am Ende stehen 3 Übungsaufgaben mit Lösungsweg.
Die ABC-Analyse ist ein Verfahren, das Artikel nach ihrem Anteil am Jahresverbrauchswert in 3 Klassen einteilt. A-Artikel machen den größten Wertanteil bei wenigen Positionen aus, C-Artikel den kleinsten bei vielen Positionen. B liegt dazwischen.
Dahinter steht eine Beobachtung, die der italienische Ökonom Vilfredo Pareto Ende des 19. Jahrhunderts an der Verteilung von Grundbesitz machte: Ein kleiner Teil der Elemente trägt den größten Teil der Wirkung. Auf Lagerbestände übertragen heißt das, dass eine Minderheit der Artikel den Großteil des gebundenen Kapitals ausmacht. Das Verfahren als Managementwerkzeug wurde in den 1950er Jahren bei General Electric ausgearbeitet.
Wichtig ist, was die Analyse nicht tut. Sie sagt nur, welcher Artikel viel Geld bindet. Welcher wichtig ist, sagt sie nicht. Ein C-Artikel für 40 Cent kann eine ganze Montagelinie stoppen. Die Klasse sagt etwas über den Wert aus, nicht über die Kritikalität. Wer beides verwechselt, spart am falschen Ende.
Angewendet wird das Verfahren nicht nur auf Artikel. Dieselbe Rechnung funktioniert für Kunden nach Umsatz, für Lieferanten nach Einkaufsvolumen (ein Beispiel steht unter Lieferantenbewertung, die Einordnung nach Volumen und Versorgungsrisiko unter Lieferantenmanagement) und für Ersatzteile nach Verbrauch. Diese Seite bleibt beim Lagerbestand.
In 6 Schritten. Der 1. ist der einzige, der Arbeit macht, und der letzte ist der einzige, der etwas verändert.
Verbrauchsmenge eines Jahres mal Einstandspreis. Gemeint ist der Verbrauchswert, also was im Jahr durch das Lager gelaufen ist, und nicht der Bestandswert. Beides zu verwechseln ist der häufigste Fehler und führt zu einer völlig anderen Klasseneinteilung.
Höchster Wert oben. Das ist der ganze Zauber des Verfahrens, alles Weitere ist Addition.
Jahresverbrauchswert des Artikels geteilt durch die Summe aller Jahresverbrauchswerte.
Von oben nach unten aufaddieren. Die letzte Zeile muss 100 Prozent ergeben, das ist gleichzeitig Ihre Rechenkontrolle.
Üblich sind rund 80 Prozent für A und rund 95 Prozent für B. Wo genau die Grenze fällt, ist eine Entscheidung und keine Rechnung, dazu unten ein eigener Abschnitt.
Der einzige Schritt, der etwas verändert. Eine Analyse ohne unterschiedliche Behandlung der Klassen ist eine Tabelle, kein Werkzeug.
Jahresverbrauchswert = Verbrauchsmenge pro Jahr × Einstandspreis
Wertanteil = Jahresverbrauchswert ÷ Summe aller Jahresverbrauchswerte × 100
10 Artikel eines Maschinenbauers, zusammen 7.200.000 Euro Jahresverbrauchswert. Die Liste ist bereits absteigend sortiert, die Schritte 1 bis 4 sind in der Tabelle sichtbar.
| Artikel | Menge × Preis | Wert | % | kum. |
|---|---|---|---|---|
| Steuerungsmodul | 1.200 × 3.000 | 3.600.000 | 50,00 | 50,00 |
| Servomotor | 900 × 1.200 | 1.080.000 | 15,00 | 65,00 |
| Getriebeeinheit | 500 × 1.800 | 900.000 | 12,50 | 77,50 |
| Sensorkabel | 9.000 × 60 | 540.000 | 7,50 | 85,00 |
| Pneumatikzylinder | 1.500 × 240 | 360.000 | 5,00 | 90,00 |
| Klemmleiste | 24.000 × 12 | 288.000 | 4,00 | 94,00 |
| Sicherungsautomat | 6.000 × 30 | 180.000 | 2,50 | 96,50 |
| Kabelverschraubung | 25.000 × 5 | 125.000 | 1,74 | 98,24 |
| Zylinderschraube | 90.000 × 0,80 | 72.000 | 1,00 | 99,24 |
| Unterlegscheibe | 220.000 × 0,25 | 55.000 | 0,76 | 100,00 |
Menge in Stück pro Jahr, Preis und Wert in Euro. Die dicken Linien markieren die Klassengrenzen.
Aus den beiden markierten Grenzen ergibt sich diese Einteilung:
| Klasse | Positionen | Wert | Anteil Wert |
|---|---|---|---|
| A | 3 | 5.580.000 | 77,5 % |
| B | 3 | 1.188.000 | 16,5 % |
| C | 4 | 432.000 | 6,0 % |
| gesamt | 10 | 7.200.000 | 100,0 % |
77,5 Prozent für A, 16,5 für B und 6,0 für C liegen alle 3 in den Spannen der klassischen ABC-Analyse, wie sie auf Potenzial im Bestand stehen. Das ist der Grund, warum sich das Verfahren überhaupt durchgesetzt hat, und kein Zufall des Beispiels.
Die Richtwerte sagen 5 bis 10 Prozent der Positionen für die A-Klasse. Hier sind es 30 Prozent, weil 3 von 10 Artikeln eben 30 Prozent sind. An 10 Positionen zeigt sich eine Pareto-Verteilung nicht. Dafür braucht es mehrere hundert. In Lehrbuchbeispielen steht das selten dabei, es gehört aber dazu.
Die Vorlage rechnet die ABC-Analyse für bis zu 200 Artikel. Sie tragen je Artikel Jahresmenge und Einstandspreis ein, die Vorlage sortiert, rechnet die kumulierten Anteile und teilt die Klassen zu. Sie ist kostenlos und ohne E-Mail-Abfrage.
Die Datei hat 3 Arbeitsblätter:
Die Beispieldaten sind das Rechenbeispiel von oben: 10 Artikel mit zusammen 7.200.000 Euro Jahresverbrauchswert. Die Vorlage kommt auf dasselbe Ergebnis, A mit 3 Artikeln und 77,5 Prozent, B mit 3 Artikeln und 16,5 Prozent, C mit 4 Artikeln und 6,0 Prozent.
Liegt eine Klassengrenze zwischen 2 Artikeln, ordnet die Vorlage den Artikel der Klasse zu, deren Grenze näher liegt. Warum ich so vorgehe, steht im nächsten Abschnitt. Artikel ohne Verbrauch im Jahr tragen Sie besser gar nicht ein: Sie gehören auf eine getrennte Liste, die Klasse D.
3 Arbeitsblätter, Platz für 200 Artikel, mit den Beispieldaten von dieser Seite.
Kostenlos herunterladen (Excel, 43 KB)Ohne E-Mail-Adresse und ohne Anmeldung. Dateiformat xlsx, ohne Makros.
Alle 4 Vorlagen mit ihren Grundregeln stehen gesammelt unter Excel-Vorlagen.
Es gibt keine berechenbare Grenze. Üblich sind rund 80 Prozent des kumulierten Werts für die A-Klasse und rund 95 Prozent für das Ende der B-Klasse. Das sind Konventionen, keine Ergebnisse.
Im Beispiel oben sehen Sie das Problem unmittelbar. Nach dem 3. Artikel stehen 77,5 Prozent, nach dem 4. bereits 85,0. Die 80-Prozent-Marke fällt zwischen 2 Zeilen, und das ist der Normalfall. Gewählt wurde der nähere Wert, also 77,5 Prozent mit 3 A-Artikeln. Mit 4 A-Artikeln wäre die Analyse ebenfalls vertretbar gewesen.
A-Grenze: 77,50 % (Pos. 3) gegen 85,00 % (Pos. 4)
Abstand zur 80er-Marke: 2,5 gegen 5,0 Prozentpunkte
B-Grenze: 94,00 % (Pos. 6) gegen 96,50 % (Pos. 7)
Abstand zur 95er-Marke: 1,0 gegen 1,5 Prozentpunkte
In einer Prüfung genügt es, die gewählte Grenze zu nennen und die Wahl mit einem Satz zu begründen. Falsch ist nur, gar keine Begründung zu geben oder eine Grenze zu behaupten, die weiter entfernt liegt als die Alternative.
Im Betrieb ist die saubere Variante eine andere: Man sucht den Knick in der Kurve. Wenn zwischen 2 Artikeln der Wertanteil deutlich abfällt, ist dort die natürliche Grenze, auch wenn sie nicht bei 80 Prozent liegt. Ein Sortiment mit wenigen sehr teuren Teilen hat seine A-Grenze früher, ein gleichmäßig verteiltes später. Die starre Prozentmarke ist eine Notlösung für den Fall, dass die Kurve keinen Knick hat.
Gelegentlich wird eine 4. Klasse D ergänzt, für Artikel ohne Verbrauch im Betrachtungszeitraum. Das ist eine getrennte Liste und keine Erweiterung der Methode, und sie ist oft die nützlichste von allen.
Die Analyse kennt nur eine Größe, den Wert. Sie weiß nicht, ob ein Artikel gleichmäßig oder sprunghaft verbraucht wird. Genau das entscheidet aber, wie gut er sich planen lässt.
2 A-Artikel mit identischem Jahresverbrauchswert können völlig verschiedene Aufgaben sein. Der eine läuft in jedem Monat mit derselben Menge, der andere wird 3-mal im Jahr in großen Blöcken abgerufen. Für den einen lässt sich ein Bestellpunkt sauber rechnen, für den anderen führt dieselbe Rechnung zu einem Sicherheitsbestand, der entweder zu hoch oder nutzlos ist.
Dazu kommt die Verwechslung von Wert und Wichtigkeit aus dem 1. Abschnitt. Ein C-Artikel, der eine Anlage stillstehen lässt, gehört trotz seines Werts nicht in die Gruppe, für die eine grobe Sammelregel genügt. Diese Artikel muss man einzeln kennzeichnen, die Analyse findet sie nicht.
Eine 3. Grenze betrifft den Zeitraum. Die Analyse beschreibt ein vergangenes Jahr. Ein Artikel, der erst im Herbst eingeführt wurde, landet mit einem Teiljahresverbrauch zu weit unten. Wer die Klassen ungeprüft für das nächste Jahr übernimmt, plant mit einer veralteten Verteilung.
Die Konsequenz ist eine 2. Achse. Eine bessere ABC-Analyse hilft hier nicht.
Die XYZ-Analyse teilt dieselben Artikel nach der Vorhersagbarkeit ihres Verbrauchs ein. X steht für gleichmäßig, Y für schwankend mit erkennbarem Muster, Z für unregelmäßig. Gemessen wird das über den Variationskoeffizienten, also die Standardabweichung des Verbrauchs geteilt durch seinen Mittelwert.
Wie der Variationskoeffizient berechnet wird, wo die Grenzen zwischen X, Y und Z liegen, warum saisonale Artikel dabei oft falsch eingestuft werden und wie aus derselben Rechnung der Sicherheitsbestand entsteht, steht ausführlich unter XYZ-Analyse.
Beide Analysen zusammen ergeben 9 Felder. Erst diese Kombination trägt eine Entscheidung, weil sie die 2 Fragen beantwortet, die zusammengehören: Wie viel Geld steckt drin, und wie gut lässt sich das planen?
Aus jedem der 9 Felder folgt eine andere Behandlung. Die Matrix ist ein Ausgangspunkt, der im Einzelfall geprüft gehört, und keine Vorschrift.
| Feld | Bestellpolitik | Servicegrad |
|---|---|---|
| AX | Bestellpunkt, je Artikel gerechnet, kleine Lose | hoch, einzeln festgelegt |
| AY | Bestellpunkt mit erhöhtem Sicherheitsbestand | hoch, einzeln festgelegt |
| AZ | auftragsbezogen beschaffen, möglichst kein Lagerbestand | entfällt, Termin statt Bestand |
| BX | Bestellrhythmus, fester Takt | mittel, je Gruppe |
| BY | Bestellrhythmus mit Zielbestand | mittel, je Gruppe |
| BZ | Bestellpunkt, Bedarf regelmäßig nachprüfen | mittel, im Zweifel höher |
| CX | Sammelregel, große Lose, langer Takt | hoch, weil billig |
| CY | Sammelregel mit großzügigem Puffer | hoch, weil billig |
| CZ | Bestand prüfen, viele dieser Artikel sind Ladenhüter | Einzelfall |
Ausgangspunkt für die Einordnung, kein Automatismus. Kritische Artikel gehören unabhängig von ihrer Klasse einzeln behandelt.
Die wichtigste Zeile ist CX. Bei C-Artikeln kostet ein hoher Servicegrad fast nichts, weil der Bestandswert klein ist. Ein Verwaltungsaufwand je Artikel lohnt dagegen nicht. Die richtige Antwort ist deshalb wenig Aufmerksamkeit bei reichlich Bestand, und eben nicht wenig Bestand. Wer bei C-Teilen spart, spart Kapital, das kaum vorhanden ist, und riskiert Stillstände, die teuer sind.
Die beiden Verfahren hinter der mittleren Spalte stehen ausführlich auf eigenen Seiten: das Bestellpunktverfahren für die Politiken, die an einer Bestandsgrenze auslösen, und das Bestellrhythmusverfahren für die, die an einem festen Takt hängen. Wie der Servicegrad in der rechten Spalte zu einer Zahl wird, steht unter Sicherheitsbestand berechnen.
Wie sich die Klassen im Lagerverhalten unterscheiden, also wie oft sich A-, B- und C-Bestände tatsächlich umschlagen, steht durchgerechnet unter Lagerumschlagshäufigkeit. In welcher Reihenfolge die ABC-Analyse innerhalb eines Bestandsprojekts kommt, steht unter Bestandsoptimierung.
4 davon begegnen mir regelmäßig, und 3 kosten direkt Geld.
Bestandswert statt Verbrauchswert. Der häufigste Rechenfehler. Wer den Lagerbestand am Stichtag nimmt statt den Jahresverbrauch, misst, was zufällig da liegt, und nicht, was durchläuft. Ein Artikel mit einer einzigen großen Bestellung kurz vor dem Stichtag wandert damit fälschlich nach oben.
Verkaufspreis statt Einstandspreis. Verschiebt die Reihenfolge zugunsten der Artikel mit hoher Spanne. Für die Frage, wo Kapital gebunden ist, zählt der Einstandspreis. Was ein Artikel im Lager tatsächlich kostet, steht unter Lagerkostensatz.
Analyse ohne Konsequenz. Die Tabelle wird erstellt, abgeheftet und ändert an keiner einzigen Bestellregel etwas. Das ist der teuerste Fehler, weil er den ganzen Aufwand entwertet.
C-Teile totsparen. Siehe oben. Bei C-Artikeln liegt der Hebel im Verwaltungsaufwand. Im Bestand liegt er nicht.
Wenn Sie diesen Durchgang nicht selbst machen wollen: Die Auswertung des Sortiments mit anschließender Ableitung der Bestellregeln ist genau der Inhalt einer Bestandsanalyse.
3 Aufgaben mit steigendem Anspruch. Alle Zahlen gehen ohne Taschenrechner auf.
Aufgabe: Ein Lager führt 5 Artikel mit folgenden Jahresverbrauchswerten: 60.000, 20.000, 10.000, 6.000 und 4.000 Euro. Bilden Sie die Klassen mit den Grenzen 80 und 95 Prozent.
Lösung:
Summe = 60.000 + 20.000 + 10.000 + 6.000 + 4.000 = 100.000
Pos. 1: 60,0 %, kumuliert 60,0 %
Pos. 2: 20,0 %, kumuliert 80,0 %
Pos. 3: 10,0 %, kumuliert 90,0 %
Pos. 4: 6,0 %, kumuliert 96,0 %
Pos. 5: 4,0 %, kumuliert 100,0 %
Ergebnis: Die A-Grenze liegt auf exakt 80,0 Prozent, also A gleich Position 1 und 2. Die B-Grenze liegt zwischen 90,0 und 96,0 Prozent, näher an 95 ist 96,0, also B gleich Position 3 und 4 mit 16,0 Prozent. C ist Position 5 mit 4,0 Prozent.
Aufgabe: Bilden Sie die Jahresverbrauchswerte und anschließend die Klassen. Hydraulikpumpe 500 Stück zu 160 Euro, Ventilblock 3.500 zu 20 Euro, Druckschlauch 2.500 zu 10 Euro, Schnellkupplung 6.000 zu 2,50 Euro, Dichtscheibe 12.000 zu 0,50 Euro, Splint 20.000 zu 0,20 Euro.
Lösung:
Hydraulikpumpe 500 × 160 = 80.000, 40,0 %, kum. 40,0 %
Ventilblock 3.500 × 20 = 70.000, 35,0 %, kum. 75,0 %
Druckschlauch 2.500 × 10 = 25.000, 12,5 %, kum. 87,5 %
Schnellkupplung 6.000 × 2,50 = 15.000, 7,5 %, kum. 95,0 %
Dichtscheibe 12.000 × 0,50 = 6.000, 3,0 %, kum. 98,0 %
Splint 20.000 × 0,20 = 4.000, 2,0 %, kum. 100,0 %
Summe = 200.000
Ergebnis: Die A-Grenze fällt zwischen 75,0 und 87,5 Prozent. Näher an 80 ist 75,0 mit einem Abstand von 5,0 gegenüber 7,5, also A gleich Hydraulikpumpe und Ventilblock mit 75 Prozent. Die B-Grenze liegt auf exakt 95,0 Prozent, also B gleich Druckschlauch und Schnellkupplung mit 20 Prozent. C sind Dichtscheibe und Splint mit 5 Prozent.
Aufgabe: Ordnen Sie jedem Artikel ein Feld der ABC-XYZ-Matrix zu und nennen Sie die passende Bestellpolitik. Artikel 1: hoher Wertanteil, Verbrauch in jedem Monat nahezu gleich. Artikel 2: hoher Wertanteil, Verbrauch 3-mal im Jahr in großen Blöcken, Termine vorher bekannt. Artikel 3: geringer Wertanteil, gleichmäßiger Verbrauch, Stückpreis 12 Cent. Artikel 4: geringer Wertanteil, seit 8 Monaten kein Abgang.
Lösung:
Artikel 1 = AX, Bestellpunkt je Artikel, kleine Lose
Artikel 2 = AZ, auftragsbezogen beschaffen
Artikel 3 = CX, Sammelregel, große Lose
Artikel 4 = CZ, Bestand prüfen, Ladenhüterverdacht
Ergebnis: Bei Artikel 2 ist entscheidend, dass die Termine bekannt sind. Dann ist die Schwankung ein Beschaffungstermin und kein Planungsproblem, und ein Sicherheitsbestand wäre die falsche Antwort. Bei Artikel 3 ist ein hoher Servicegrad richtig, weil er bei 12 Cent Stückpreis fast nichts kostet. Artikel 4 gehört auf eine getrennte Liste und in keine laufende Bestellregel.
Ein Verfahren, das alle Artikel nach ihrem Jahresverbrauchswert sortiert und in 3 Klassen teilt. A-Artikel binden den größten Teil des Kapitals bei wenigen Positionen, C-Artikel den kleinsten bei vielen. Der Zweck ist, den Steuerungsaufwand dorthin zu lenken, wo das meiste Geld liegt.
In 6 Schritten: Jahresverbrauchswert je Artikel als Menge mal Einstandspreis bilden, absteigend sortieren, den Prozentanteil je Artikel berechnen, die Anteile von oben nach unten kumulieren, die Klassengrenzen bei etwa 80 und 95 Prozent ziehen und je Klasse eine eigene Bestellregel festlegen.
Bei rund 80 Prozent des kumulierten Werts für A und rund 95 Prozent für das Ende von B. Diese Marken sind Konventionen und keine Rechenergebnisse. In der Praxis fällt die Marke fast immer zwischen 2 Artikel, dann wird der nähere Wert genommen und die Wahl kurz begründet.
Die ABC-Analyse teilt nach Wert ein, die XYZ-Analyse nach Vorhersagbarkeit des Verbrauchs. X bedeutet gleichmäßig, Y schwankend mit Muster, Z unregelmäßig. Gemessen wird über den Variationskoeffizienten. Erst beide zusammen ergeben eine Grundlage für die Wahl der Bestellpolitik.
Je Artikel die Verbrauchsmenge eines vollständigen Jahres und den Einstandspreis. Mehr nicht. Beide Angaben stehen in jedem Warenwirtschaftssystem, meist als Auswertung über die Materialbewegungen. Für die XYZ-Analyse kommen die Verbrauchsmengen je Monat dazu.
Weil die Klasse den Wert misst und nicht die Bedeutung. Ein Artikel für wenige Cent kann eine Montage stoppen, wenn er fehlt. Bei C-Artikeln liegt der Hebel deshalb in einem niedrigen Verwaltungsaufwand bei reichlich Bestand. Ein niedriger Bestand ist hier der falsche Hebel.
Einmal im Jahr als fester Turnus, zusätzlich nach größeren Sortimentsänderungen. Die Analyse beschreibt ein vergangenes Jahr. Neu eingeführte Artikel landen mit einem Teiljahresverbrauch zu weit unten, ausgelaufene bleiben zu weit oben.
Ja, auf dieser Seite steht eine kostenlose Excel-Vorlage ohne E-Mail-Abfrage. Sie nimmt bis zu 200 Artikel mit Jahresmenge und Einstandspreis auf, sortiert automatisch nach Jahresverbrauchswert, rechnet die kumulierten Anteile und teilt die Klassen nach einstellbaren Grenzen zu, voreingestellt 80 und 95 Prozent.
Im Erstgespräch klären wir unverbindlich, wie Ihr Sortiment verteilt ist und welche Klassen sich mit welchem Aufwand steuern lassen.
Erstgespräch anfragenOder direkt anrufen: +49 163 9217932